
Redakcja abcportfela.pl
Portal finansowy abcportfela.pl to miejsce dla młodych dorosłych, gdzie uczymy, jak zbudować poduszkę finansową oraz mądrze wybrać pierwsze produkty bankowe i ubezpieczeniowe.
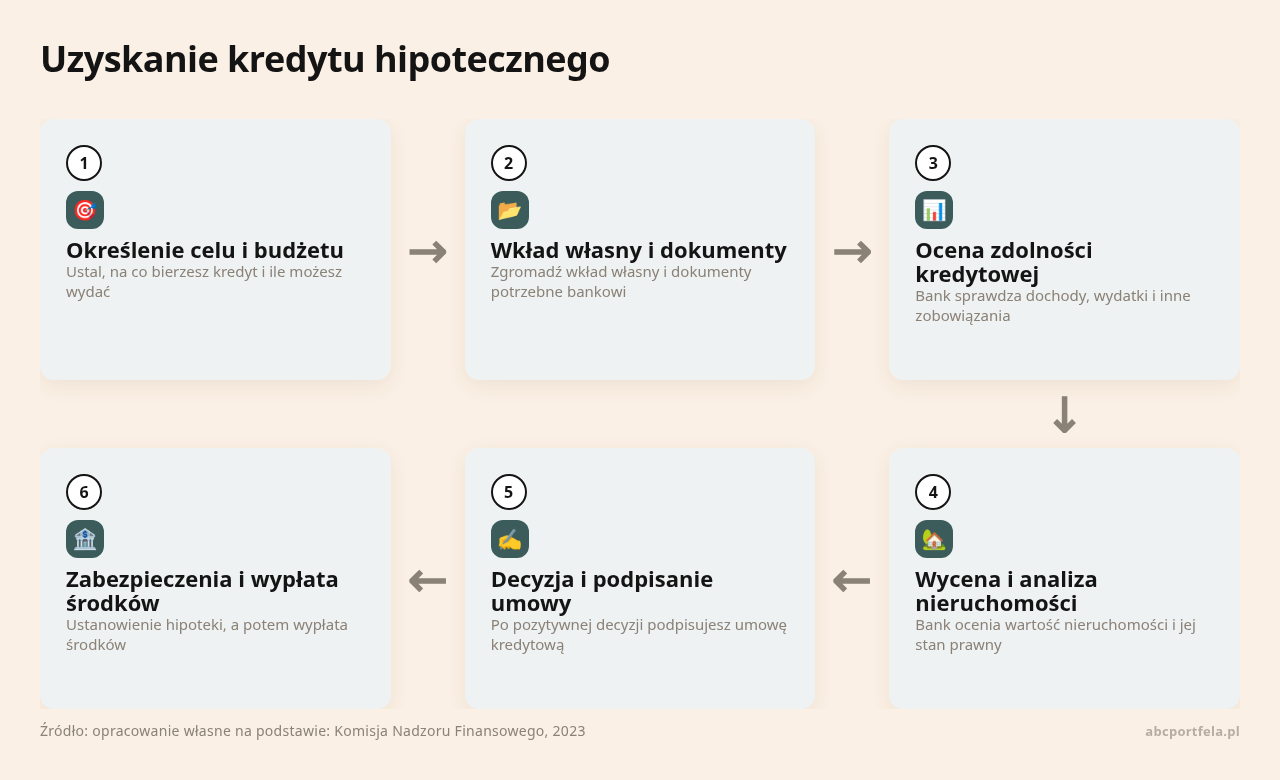
Kredyt hipoteczny to pożyczka na mieszkanie, dom albo działkę, którą spłacasz zwykle przez 20 lub 30 lat. Bank zabezpiecza się wpisem hipoteki do księgi wieczystej, a ty pozostajesz właścicielem. Na start potrzebujesz od 10 do 20% ceny jako wkładu własnego, czyli 100 000 zł przy mieszkaniu za 500 000 zł, plus osobnych pieniędzy na notariusza, prowizję i podatek. Dziś przelej 50 zł na rezerwę mieszkaniową.
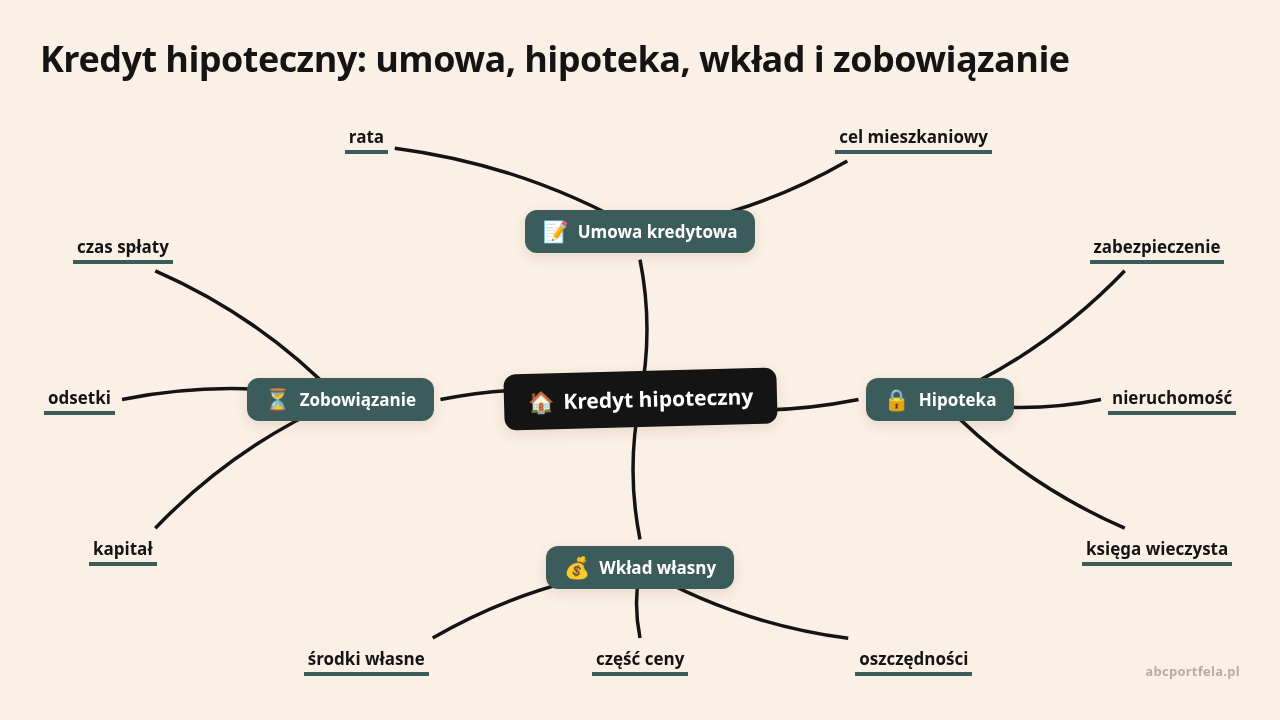
To długoterminowe zobowiązanie spłacane w ratach, przy którym bank zabezpiecza się na nieruchomości za pomocą hipoteki. Polskie prawo opisuje go jako kredyt zabezpieczony hipoteką lub innym prawem związanym z nieruchomością mieszkalną albo przeznaczony na jej zakup lub utrzymanie, poza działalnością gospodarczą i rolniczą (Ustawa o kredycie hipotecznym, 2025).
Ten produkt ma 4 podstawowe cechy:
Taki kredyt pozwala kupić mieszkanie z rynku wtórnego, zbudować dom, kupić działkę budowlianą albo przenieść wcześniejszy kredyt do innego banku. Słowo „hipoteczny” opisuje sposób zabezpieczenia, więc sam fakt, że pieniądze idą na mieszkanie, jeszcze nie przesądza o rodzaju umowy. Skala jest duża: gospodarstwa domowe w Polsce miały na koniec 2025 r. kredyty mieszkaniowe o wartości około 512 mld zł (Narodowy Bank Polski, 2026).
Hipoteka nie czyni banku właścicielem mieszkania: mieszkasz w nim i jesteś właścicielem, dopóki spłacasz raty. Bank sięga po nieruchomość w postępowaniu egzekucyjnym dopiero wtedy, gdy przestajesz płacić.
Porada abcportfela.pl: przed podpisaniem umowy przejrzyj księgę wieczystą mieszkania. Sprawdź, kto jest wpisany jako właściciel i czy nieruchomość obciąża hipoteka. Przy zakupie z rynku wtórnego ustal na piśmie, jak sprzedający spłaci swoją hipotekę.
Kredyt pod hipotekę to finansowanie zabezpieczone nieruchomością. Bywa synonimem kredytu hipotecznego, choć czasem ma luźniej określony cel. Klasyczny kredyt hipoteczny służy do zakupu, budowy albo remontu, a pożyczka zabezpieczona mieszkaniem może sfinansować inny cel wskazany w umowie. Zakres takich produktów zależy od banku.
W obu przypadkach bank sprawdza:
Hipoteka zmniejsza ryzyko banku, jednak nie zastępuje oceny, czy dasz radę spłacać raty. Drogie mieszkanie samo w sobie nie wystarczy do uzyskania kredytu.
Wkład własny to część ceny nieruchomości, którą płacisz z własnych pieniędzy. Przy mieszkaniu za 500 000 zł i wkładzie 20% potrzebujesz 100 000 zł, a pozostałe 400 000 zł może pochodzić z kredytu, jeśli pozwala na to twoja zdolność kredytowa.
Rekomendacja S Komisji Nadzoru Finansowego zakłada, że kwota kredytu co do zasady nie powinna przekraczać 80% wartości nieruchomości. Banki dopuszczają 90%, gdy nadwyżkę ponad 80% dodatkowo zabezpieczysz, na przykład ubezpieczeniem (Komisja Nadzoru Finansowego, 2013). W praktyce wkład własny wynosi więc od 10 do 20%. Nie powinien pochodzić z innego kredytu, a bank poprosi cię o oświadczenie w tej sprawie (Komisja Nadzoru Finansowego, 2013).
Wkład własny pokrywa wyłącznie część ceny, więc koszty zakupu musisz zaplanować osobno. Należą do nich:
Porada abcportfela.pl: podziel oszczędności na trzy koperty: wkład własny, koszty zakupu i pieniądze na życie po przeprowadzce. Nie przeznaczaj wszystkiego na wkład własny, bo po odebraniu kluczy zostaniesz bez poduszki finansowej.
Skorzystaj z promptu poniżej w ulubionym czacie AI (ChatGPT, Gemini, Claude). Zamień pola w nawiasach na swoje informacje i zanonimizuj dane poufne.
Zanim zaczniesz liczyć raty, rozpisz z czatem swoje oszczędności na trzy koperty i zobacz, ile naprawdę brakuje ci do zakupu i do spokojnego życia po przeprowadzce.
Planuję kupić mieszkanie za około [CENA MIESZKANIA] zł na kredyt hipoteczny. Mam odłożone [MOJE OSZCZĘDNOŚCI] zł i co miesiąc mogę dokładać [KWOTA MIESIĘCZNIE] zł.
Pomóż mi rozdzielić te pieniądze na trzy koperty: wkład własny, koszty zakupu i pieniądze na życie po przeprowadzce.
Przygotuj dwa warianty: z wkładem 20% ceny i z wkładem 10%, przy którym bank wymaga dodatkowego zabezpieczenia.
Przy kosztach zakupu zrób mi listę do uzupełnienia: notariusz i opłaty sądowe, wpis hipoteki, podatek od czynności cywilnoprawnych, wycena, prowizja i ubezpieczenia, wykończenie. Kwoty sprawdzę sam, nie wymyślaj ich.
Policz, ile miesięcy odkładania brakuje mi w każdym wariancie.
Zadaj mi 3 pytania o moją sytuację, które pomogą ocenić, który wariant jest dla mnie bezpieczniejszy.
Mów prosto i każde trudne słowo tłumacz od razu.Nie istnieje jedna pensja, która gwarantuje kredyt na 300 000 zł, bo bank liczy zdolność kredytową indywidualnie. Zdolność kredytowa to twoja możliwość terminowej spłaty kapitału, odsetek i kosztów. Bank musi ją ocenić pozytywnie, zanim udzieli kredytu (Komisja Nadzoru Finansowego, 2023).
Osoba na umowie o pracę, zarabiająca 7 000 zł netto, bez dzieci i innych rat, wypadnie w ocenie inaczej niż para z łącznym dochodem 7 000 zł netto, dwójką dzieci i ratą za samochód. Dlatego zdania typu „wystarczy 5 000 zł netto” nie mają pokrycia. Ta sama osoba może dostać różne decyzje w różnych bankach i w różnych miesiącach.
Orientacyjnie możesz policzyć, ile zostaje ci na ratę:
dochód rozporządzalny = dochody netto − koszty utrzymania − raty innych zobowiązańBank zestawia ten wynik z przyszłą ratą i dokłada swoje wymagania bezpieczeństwa. Bierze pod uwagę między innymi:
Część tych informacji bank może odczytać bezpośrednio z historii twojego rachunku, o czym piszemy przy okazji otwartych danych bankowych. Nieużywaną kartę kredytową najlepiej zamknąć przed złożeniem wniosku.
Bank wypłaca kredyt hipoteczny zwykle sprzedającemu, deweloperowi albo w transzach na budowę, rzadziej bezpośrednio tobie. Przy rynku wtórnym pieniądze trafiają na konto sprzedającego wskazane w umowie. Przy zakupie od dewelopera bank przelewa je zgodnie z harmonogramem z umowy, a przy budowie domu wypłaca kolejne transze po potwierdzeniu etapów prac.
Przed wypłatą musisz zwykle:
Pieniądze z kredytu mieszkaniowego wydajesz zgodnie z umową, a inny cel może naruszyć warunki finansowania.
Porada abcportfela.pl: zanim zarezerwujesz termin u notariusza, poproś bank o listę warunków wypłaty z datami. Każdy brakujący dokument opóźnia przelew do sprzedającego.
Rata składa się z części kapitałowej, która zmniejsza dług, oraz odsetkowej, czyli wynagrodzenia banku.
| Pojęcie | Co oznacza |
|---|---|
| kredyt hipoteczny | umowa, w której bank finansuje cel i oczekuje zwrotu kapitału z kosztami |
| hipoteka | prawne zabezpieczenie długu ustanowione na nieruchomości |
| księga wieczysta | urządowy rejestr ze stanem prawnym nieruchomości, w tym z wpisanymi hipotekami |
Kredyt możesz spłacić przed terminem w całości albo w części. Przy zmiennym oprocentowaniu bank może pobrać rekompensatę, jeśli spłacasz przed upływem 36 miesięcy od zawarcia umowy. Przy stałej lub okresowo stałej stopie opłata może obowiązywać w okresie stałego oprocentowania (Urząd Ochrony Konkurencji i Konsumentów, 2025). Po całkowitej spłacie bank powinien obniżyć koszt kredytu o odsetki i inne koszty za skrócony okres (Urząd Ochrony Konkurencji i Konsumentów, 2025).
W umowie sprawdź:
Porada abcportfela.pl: zapisz w kalendarzu datę, w której minie 36 miesięcy od podpisania umowy ze zmiennym oprocentowaniem. Od tego dnia większa nadpłata nie wiąże się z rekompensatą dla banku.
Otwórz arkusz i wpisz 3 liczby: miesięczny dochód netto twojego gospodarstwa domowego, sumę obecnych rat i kwotę odłożoną na wkład własny. Potem przelej 50 zł na osobne konto jako rezerwę mieszkaniową i nie wliczaj jej do wkładu. Jeśli przez kilka miesięcy bez trudu odkładasz stałą kwotę, masz pierwszy dowód, że budżet udźwignie przyszłą ratę.
Wypróbuj bezpłatne narzędzia
Skorzystaj z narzędzi, które ułatwiają codzienna pracę!
BIK, czyli Biuro Informacji Kredytowej, zbiera od banków, SKOK-ów i firm pożyczkowych zapis każdego twojego…
26 mln aktywnych użytkowników aplikacji mobilnych polskich banków i 2,9 mld transakcji BLIKIEM w 2025…
Zastanawiasz się, czy za kilka lat nadal będziesz nosić plastikową kartę w portfelu? Odpowiedź jest…