
Redakcja abcportfela.pl
Portal finansowy abcportfela.pl to miejsce dla młodych dorosłych, gdzie uczymy, jak zbudować poduszkę finansową oraz mądrze wybrać pierwsze produkty bankowe i ubezpieczeniowe.
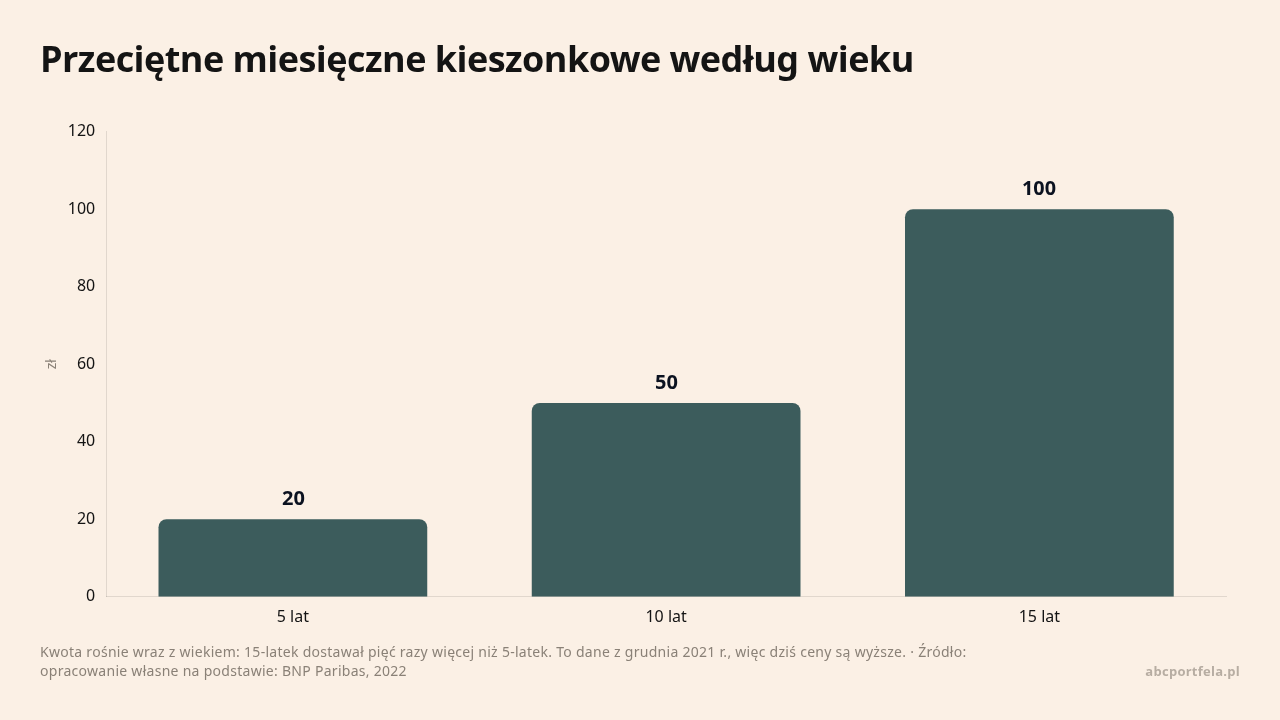
Przeciętne kieszonkowe w Polsce wynosiło 20 zł miesięcznie dla 5-latka, 50 zł dla 10-latka i 100 zł dla 15-latka (BNP Paribas, 2022). Tyle dawali rodzice pod koniec 2021 roku, a ceny od tamtej pory poszły w górę, więc własną stawkę policz z realnych wydatków dziecka i możliwości Twojego budżetu. Na start wystarczy 15 minut rozmowy i prosta umowa na 4 tygodnie.
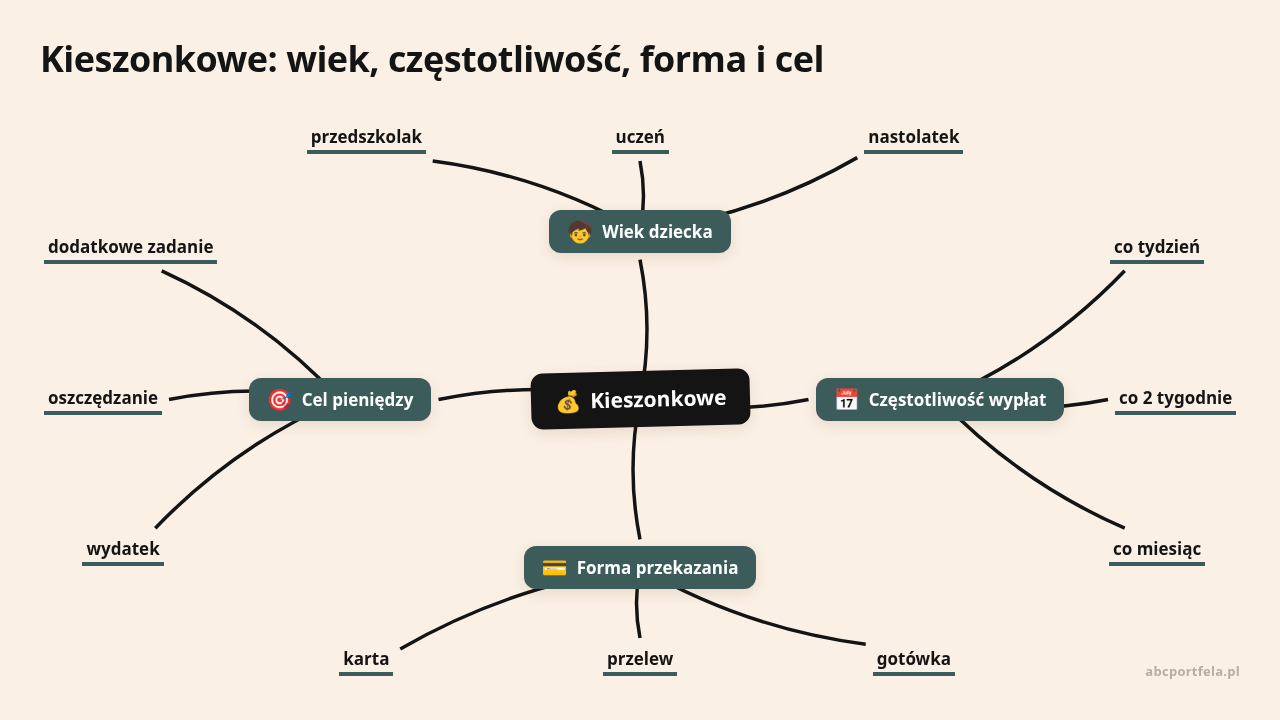
Kieszonkowe to kwota, którą dziecko dostaje regularnie i samo decyduje, czy wyda ją na drobiazgi, czy odłoży na wybrany cel. Może je dostawać w gotówce, przelewem na własny rachunek albo na kartę płatniczą.
Te pieniądze służą do praktycznej nauki budżetu: dziecko planuje, wybiera i widzi skutki swoich decyzji. Kwota musi zostawiać realny wybór: jeśli starcza na jeden batonik, dziecko nie ma czego planować ani odkładać.
Większość rodziców już to robi: 65% przekazuje kieszonkowe regularnie i w stałej wysokości (BNP Paribas, 2022). Kieszonkowym nie są natomiast:
Pierwsze kieszonkowe możesz wprowadzić w wieku przedszkolnym albo w pierwszych klasach podstawówki, gdy dziecko rozumie, że pieniądze wymienia się na rzeczy. Sztywnej granicy wieku nie ma. Liczy się gotowość, którą widać po kilku sygnałach. Dziecko:
Na początek wystarczy niewielka kwota wypłacana co tydzień, bo maluch łatwiej ogarnia tydzień niż miesiąc. Kieszonkowe nie powinno służyć do nacisku ani do nagradzania ocen. Jeśli chcesz doceniać starania w nauce, ustal na to osobną, jasną zasadę.
Porada abcportfela.pl: przez 4 tygodnie wypłacaj tę samą kwotę w tym samym dniu tygodnia. Po miesiącu zapytaj dziecko, na co wydało pieniądze, czego zabrakło i czy kwota wystarczyła. Odpowiedzi pokażą, czy możesz przejść na wypłaty miesięczne.
Urzędowej stawki kieszonkowego nie ma. W jednym z polskich badań przeciętne miesięczne kwoty wyglądały tak:
| Wiek dziecka | Przeciętne miesięczne kieszonkowe |
|---|---|
| 5 lat | 20 zł |
| 10 lat | 50 zł |
| 15 lat | 100 zł |
(BNP Paribas, 2022) Ankieta internetowa objęła 1000 rodziców dzieci w wieku od 0 do 18 lat i odbyła się w grudniu 2021 r. (BNP Paribas, 2022). Kwoty pokazują więc, ile dawali wtedy rodzice. Nie są rekomendacją ani cennikiem potrzeb dziecka, a od tamtej pory ceny wzrosły.
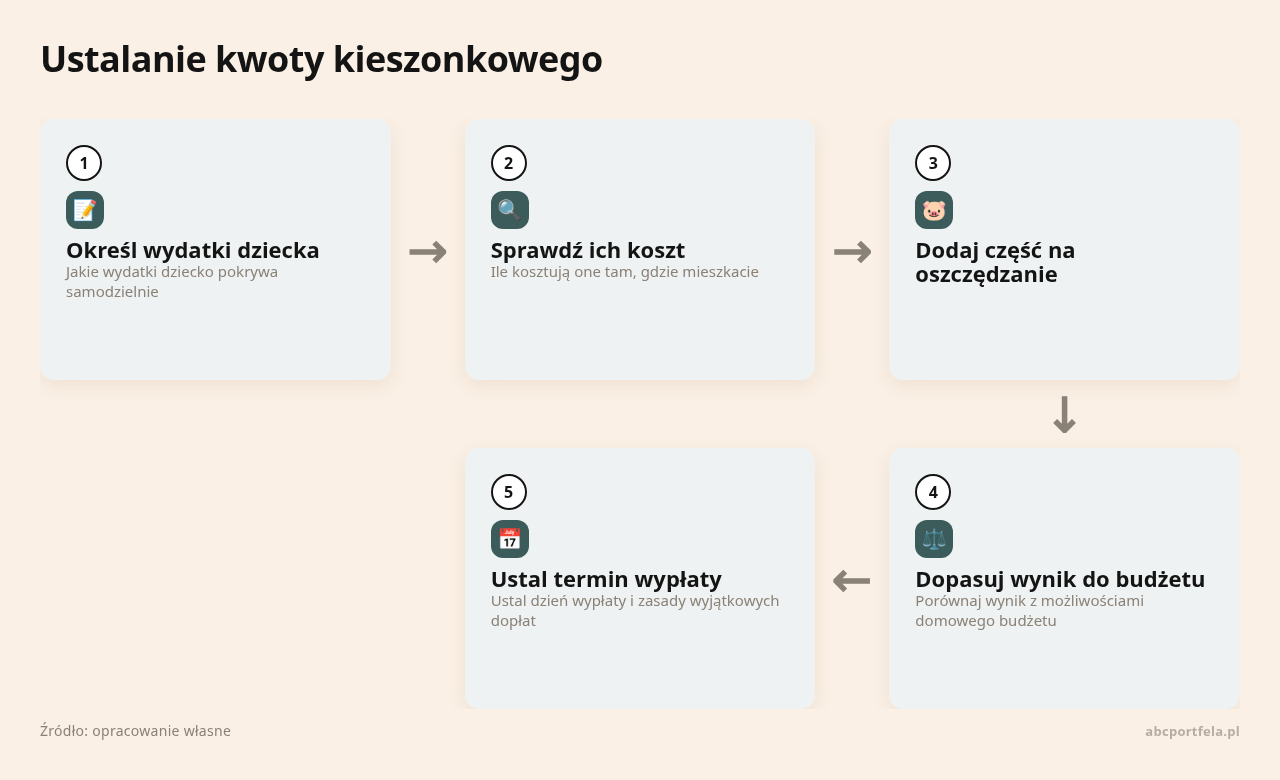
Wyższe kieszonkowe samo z siebie nie uczy lepiej, bo dziecko uczy się na decyzjach i rozmowie o ich skutkach. Własną kwotę policz w pięciu krokach:
Najlepiej sprawdza się mała kwota w gotówce, wypłacana raz w tygodniu. Dziecko może ją policzyć i zobaczyć, że po zakupie zostaje mniej. Towarzysz mu przy pierwszych zakupach i tłumacz słowa: cena, reszta, drożej, taniej. Pomagają dwie skarbonki, jedna na wydatki i druga na cel. Gdy pieniądze się skończą, nie dosypuj od razu nowych.
Przeciętne kieszonkowe 10-latka wynosiło 50 zł miesięcznie (BNP Paribas, 2022). Ty nadal płacisz za ubrania, przybory i obowiązkowe opłaty. Dziecko dzieli swoje pieniądze na:
Kwota powinna objąć spotkania ze znajomymi, hobby i drobne zakupy. Miesięczna wypłata jest wygodna, ale wymaga samokontroli. Gdy pieniądze znikają szybko, wróć do wypłat tygodniowych i przedstaw to jako zwykłe dopasowanie zasad, bez wydźwięku kary.
To dobry moment na własne konto. Dziecko może mieć rachunek w każdym wieku, jednak do 13. roku życia umowę zawiera w jego imieniu przedstawiciel ustawowy, czyli zwykle rodzic. Po ukończeniu 13 lat może samo dysponować środkami na określonych rachunkach, jeśli rodzic nie zgłosi pisemnego sprzeciwu (Rzecznik Finansowy, 2024).
Badanie wskazało 100 zł miesięcznie dla 15-latka (BNP Paribas, 2022). Dla 17-latka nie ma jednej ogólnopolskiej kwoty, więc ustalasz ją z listy jego realnych wydatków. Rozpiszcie osobno:
Z większą kwotą rośnie odpowiedzialność. Gdy nastolatek zaczyna dorabiać, choćby próbując zarabiać na TikToku, ustalcie, co nadal opłacasz Ty. Kieszonkowe może wtedy zmaleć, zniknąć albo zostać na inne cele.
Porada abcportfela.pl: przez pierwszy miesiąc zapisujcie razem każdy wydatek w trzech słowach: co, za ile, ile zostało. Nie oceniaj zakupów. Po 4 tygodniach zapytaj, z którego wydatku dziecko jest zadowolone, a który zrobiłoby inaczej.
Gotowe polecenie dla AI: skopiuj prompt do ChatGPT, Gemini albo Claude i uzupełnij pola w nawiasach. Zadbaj o to, żeby nie wklejać wrażliwych danych.
Zamiast zgadywać, ile dać, ułożysz z czatem kwotę i zasady skrojone pod Twoje dziecko i Twój portfel, z planem B na wypadek, gdy pieniądze znikną pierwszego dnia.
Chcę ustalić kieszonkowe dla mojego dziecka. Ma [WIEK DZIECKA] lat, a miesięcznie mogę na to przeznaczyć najwyżej [KWOTA W ZŁ] zł.
Z kieszonkowego dziecko ma samo pokrywać: [LISTA WYDATKÓW DZIECKA]. Resztę opłacam ja.
Wiem, że w badaniu BNP Paribas z 2022 roku przeciętne kwoty wynosiły 20 zł dla 5-latka, 50 zł dla 10-latka i 100 zł dla 15-latka, jednak traktuję je tylko jako punkt odniesienia.
Zaproponuj mi 3 warianty: oszczędny, środkowy i z większą samodzielnością. Przy każdym podaj kwotę, częstotliwość wypłat, formę (gotówka, przelew albo karta) i podział na wydawanie, oszczędzanie i dzielenie się.
Do każdego wariantu dopisz, co zrobię, jeśli dziecko wyda wszystko w pierwszych dniach.
Zadaj mi potem 3 pytania, które pomogą wybrać wariant, i podpowiedz, jak w 15 minut omówić go z dzieckiem bez porównywania z kolegami.Częstotliwość dopasuj do umiejętności planowania:
| Sytuacja | Lepszy początek | Powód |
|---|---|---|
| dziecko dopiero poznaje pieniądze | co tydzień | krótki, zrozumiały okres |
| planuje kilka wydatków | co 2 tygodnie | stopniowe wydłużanie okresu |
| nastolatek ma kilka rodzajów wydatków | co miesiąc | ćwiczenie całego budżetu |
| wydaje wszystko pierwszego dnia | mniejsza część co tydzień | mniejsze skutki impulsu |
| oszczędza na cel | co miesiąc, z osobną częścią na cel | wydawanie połączone z planowaniem |
Sprawdza się też model mieszany: stała kwota raz w miesiącu plus osobne pieniądze na bilet miesięczny czy wyjazd klasowy.
Gotówkę łatwo policzyć i odłożyć, jednak równie łatwo ją zgubić, a wydatków potem nie da się odtworzyć. Konto i karta dają historię operacji, która ułatwia rozmowę. Nigdy nie dawaj dziecku swojej karty ani kodu, bo wtedy trudno ocenić, czy transakcja była autoryzowana (Rzecznik Finansowy, 2024). Przy wyborze konta dla dziecka sprawdź:
Stałe kieszonkowe możesz dawać niezależnie od zwykłych obowiązków, takich jak sprzątanie pokoju. Za zadanie wykraczające poza codzienność ustal osobną zapłatę. Gdy wyceniasz każdą czynność, dziecko zaczyna traktować pomoc innym jak płatną usługę. Odbieranie całego kieszonkowego za złe zachowanie zamienia pieniądze w narzędzie kary, dlatego zasady finansowe trzymaj osobno od wychowawczych.
Rozmawiaj o konkretach: na co dziecko odkłada, ile to kosztuje, ile odłoży w tygodniu i z czego zrezygnuje. Około 71% uczniów w krajach OECD rozmawia z rodzicami o używaniu kieszonkowego co najmniej raz w miesiącu (OECD, 2024). Pomaga podział na wydawanie, oszczędzanie i dzielenie się, a przy małej kwocie sam podział liczy się bardziej niż sztywne proporcje.
Porada abcportfela.pl: wyznaczcie jeden cel oszczędnościowy na najwyżej 3 miesiące. Zapiszcie cenę, odłożoną kwotę i datę sprawdzenia postępów. Krótki cel szybciej daje efekt niż odkładanie bez terminu.
Kwota ma mieścić się w Twoich możliwościach. W wielu domach pieniędzy jest mniej, niż sugerują średnie, co dobrze pokazuje mediana zarobków w Polsce. Temat bywa drażliwy: 42% nauczycieli uważa, że sytuacja materialna uczniów często lub bardzo często bywa przyczyną dyskryminacji w szkole (Rzecznik Praw Obywatelskich, 2021). Powiedz dziecku spokojnie, jaka kwota jest możliwa, i nie dopasowuj jej do tego, co dostają koledzy. Zamiast podnosić stałą kwotę, możesz:
Na dziś zrób jedną rzecz: usiądź z dzieckiem na 15 minut i wypełnijcie tę krótką umowę na najbliższe 4 tygodnie.
UMOWA KIESZONKOWA (na 4 tygodnie)
Kwota:____ zł
Wypłata: co____ (dzień:________)
Forma:gotówka / przelew / karta
Z kieszonkowego pokrywam:
1.____________
2.____________
3.____________
Mój cel:____________ Cena:____ zł Termin:________
Dodatkowe zadanie za opłatą:____________ (____ zł)
Rozmowa podsumowująca:________
Kieszonkowe to pieniądze, które dziecko dostaje regularnie i którymi rozporządza samo: może je wydać na drobiazgi albo odłożyć na swój cel. Prezenty od babci na urodziny, zapłata za dodatkowe zadanie czy pieniądze na bilet się do niego nie wliczają. Dziecko może je dostawać do ręki, przelewem na własne konto albo na kartę.
Urzędowej stawki nie ma. W badaniu BNP Paribas rodzice dawali przeciętnie 20 zł miesięcznie 5-latkowi, 50 zł 10-latkowi i 100 zł 15-latkowi (BNP Paribas, 2022). Ankieta objęła 1000 rodziców i odbyła się w grudniu 2021 r., więc dziś ceny są wyższe. Potraktuj te liczby jako punkt odniesienia, a swoją kwotę wylicz z wydatków dziecka i tego, na co pozwala Twój budżet.
Dla 17-latka nie ma jednej kwoty dla całej Polski, więc ustalasz ją z jego prawdziwych wydatków. Rozpiszcie osobno transport, telefon, szkołę, spotkania ze znajomymi i oszczędzanie na cel, a potem zdecydujcie, co pokrywa on sam, a co nadal Ty. Jeśli zaczyna dorabiać, kieszonkowe może zmaleć, zniknąć albo zostać na inne cele. Ustalcie to zwyczajnie, w rozmowie.
Wypróbuj bezpłatne narzędzia
Skorzystaj z narzędzi, które ułatwiają codzienna pracę!
Żyjemy w czasach, gdy każda wrześniowa premiera Apple'a wywołuje lawinę reklam, a influencerzy prześcigają się…

Problemy finansowe często zaczynają się od jednej niezapłaconej raty, po której pojawiają się kolejne zaległości….
Gdy wydatki przekraczają dochody, łatwo wpaść w panikę. Zamiast jednak udawać, że problem nie istnieje,…