
Redakcja abcportfela.pl
Portal finansowy abcportfela.pl to miejsce dla młodych dorosłych, gdzie uczymy, jak zbudować poduszkę finansową oraz mądrze wybrać pierwsze produkty bankowe i ubezpieczeniowe.
Inflacja spadła w październiku do 3,5%, jednak potaniało głównie paliwo, a jedzenie i prąd znowu podrożały. RPP zostawiła stopy na 3,75%, płaca minimalna w 2027 roku da ci na rękę niecałe 100 zł więcej, a Kredytu 0% nie będzie. Najwięcej zrobisz teraz sam: przejrzyj regulamin konta, bo UOKiK nałożył prawie 150 mln zł kar na cztery banki za podnoszenie opłat.
Według szybkiego szacunku Głównego Urzędu Statystycznego ceny w październiku 2026 roku były średnio o 3,5% wyższe niż rok wcześniej (GUS, 2026). Takie porównanie z tym samym miesiącem poprzedniego roku nazywa się ujęciem rocznym. We wrześniu wskaźnik wynosił 4,1%, a w porównaniu z samym wrześniem ceny spadły średnio o 0,4% (GUS, 2026). Inflacja to tempo, w jakim rosną ceny w całej gospodarce. GUS liczy ją na podstawie koszyka inflacyjnego, czyli zestawu rzeczy, które statystyczny Polak kupuje najczęściej: jedzenia, prądu, paliwa, ubrań i usług.
Spadek wskaźnika wynika przede wszystkim z tańszych paliw. Ich ceny spadły o blisko 10% w ciągu miesiąca, po tym jak rząd obniżył VAT i akcyzę na paliwo (Business Insider, 2026). Jeśli nie masz samochodu, a do pracy czy na uczelnię jeździsz tramwajem albo rowerem, tej obniżki praktycznie nie poczujesz. Żywność i energia, na które zaraz po czynszu idzie spora część pensji, znowu podrożały (Business Insider, 2026).
Niższa inflacja oznacza, że ceny rosną wolniej, a w sklepie dalej płacisz więcej niż rok temu. Gdyby ceny faktycznie spadały, ekonomiści nazwaliby to deflacją, a tej w danych GUS nie widać.
Porada abcportfela.pl: nie zwiększaj budżetu na zakupy tylko dlatego, że czytasz o „spadającej inflacji”. Przejrzyj paragony ze spożywczaka z ostatnich dwóch tygodni i trzymaj się kwoty, którą sobie wyznaczyłeś. Planowanie posiłków na cały tydzień i gotowanie w domu pomogą ci tu bardziej niż dobre wiadomości w nagłówkach.
Rada Polityki Pieniężnej, czyli zespół w Narodowym Banku Polskim decydujący o stopach procentowych, nie zmieniła ich na ostatnim posiedzeniu (NBP, 2026). Stopa referencyjna to w uproszczeniu cena, po jakiej NBP pożycza pieniądze bankom komercyjnym, czyli tym, w których masz konto. Od niej zależy WIBOR, czyli wskaźnik oprocentowania pożyczek między bankami, a od WIBOR‑u oprocentowanie większości kredytów w Polsce.
Najważniejsze liczby w skrócie:
Ceny rosną szybciej, niż chciałby NBP, dlatego eksperci nie spodziewają się szybkich obniżek stóp. Część ekonomistów dużych banków dopuszcza nawet podwyżkę na początku 2027 roku, jeśli inflacja znów przyspieszy (Strefa Inwestorów, 2026). Na tańsze kredyty w najbliższych miesiącach raczej nie licz.
Porada abcportfela.pl: jeśli spłacasz kredyt gotówkowy albo ratę za samochód ze zmiennym oprocentowaniem, w najbliższym miesiącu rata się nie zmieni. Odłóż na konto oszczędnościowe równowartość przynajmniej jednej raty. Taki zapas da ci oddech, gdyby stopy jednak poszły w górę. Z nowymi pożyczkami lepiej się wstrzymać.
12 października 2026 roku UOKiK nałożył łącznie prawie 150 mln zł kar na cztery banki (UOKiK, 2026):
Poszło o klauzule modyfikacyjne, czyli zapisy w umowie albo regulaminie określające, kiedy bank może zmienić opłaty za konto czy kartę. Według urzędu banki zmieniały warunki samowolnie i niejasno, podnosząc opłaty pod hasłem „inflacji” albo „ulepszania usług”. Niektóre zapisy pozwalały podnieść opłaty nawet o 200% przy minimalnym ruchu inflacji (UOKiK, 2026). Bank może zmienić opłaty tylko według jasnych zasad, a mętne zapisy w regulaminie nie dają mu wolnej ręki.
Pod koniec października UOKiK zaczął sprawdzać reklamy firm takich jak Helpfind, które obiecują odzyskanie od banków pieniędzy w ramach tak zwanej sankcji kredytu darmowego. To roszczenie, dzięki któremu klient ma odzyskać część kwot zapłaconych bankowi (Money.pl, 2026). Urząd ostrzega, że takie firmy potrafią pobierać wysokie prowizje i wykorzystują niewiedzę kredytobiorców (Money.pl, 2026).
Porada abcportfela.pl: gdy w aplikacji bankowej pojawi się komunikat „Zmiana regulaminu i tabeli opłat”, poświęć trzy minuty na sprawdzenie, czy rosną opłaty za konto, kartę albo bankomat. Jeśli bank zmienia zasady w trakcie umowy, możesz się na nie nie zgodzić i zamknąć konto bez kar. Przy sporze o kredyt zacznij od bezpłatnej pomocy Rzecznika Finansowego, zanim podpiszesz cokolwiek z firmą z reklamy w mediach społecznościowych.
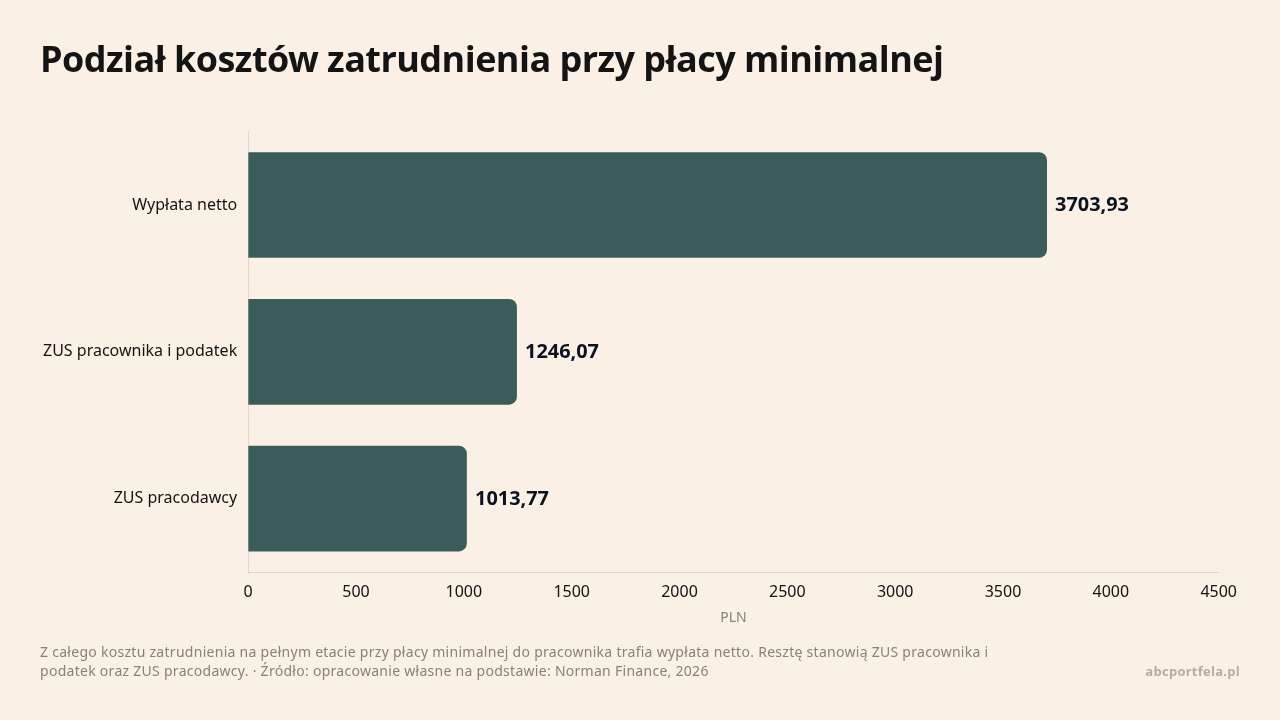
30 października 2026 roku w Dzienniku Ustaw ukazało się rozporządzenie ustalające płacę minimalną od 1 stycznia 2027 roku (Gazeta Prawna, 2026). Brutto to kwota zapisana w umowie. Netto, czyli „na rękę”, to pieniądze, które trafiają na twoje konto po odjęciu składek na ZUS, składki zdrowotnej i zaliczki na podatek dochodowy.
| Pozycja (pełny etat, 2027) | Kwota | Źródło |
|---|---|---|
| Płaca minimalna brutto | 4950 zł | (Gazeta Prawna, 2026) |
| Wypłata na rękę | około 3704 zł | (Norman Finance, 2026) |
| Składki ZUS i podatek po stronie pracownika | 1246,07 zł | (Norman Finance, 2026) |
| Dodatkowe składki ZUS płacone przez pracodawcę | 1013,77 zł | (Norman Finance, 2026) |
| Minimalna stawka godzinowa na umowie zlecenie | 32,30 zł brutto | (Gazeta Prawna, 2026) |
Na rękę to niecałe 100 zł więcej niż w 2026 roku (Gazeta Prawna, 2026). Inaczej wygląda sytuacja osób prowadzących jednoosobową działalność gospodarczą albo pracujących na kontrakcie B2B, czyli na fakturę zamiast umowy o pracę. Wyższa płaca minimalna i prognozowane przeciętne wynagrodzenie podnoszą ich obowiązkowe składki. Plan finansowy ZUS na 2027 rok, opublikowany 26 października, zakłada wyraźny wzrost wpływów ze składek (ZUS, 2026). Na etacie zyskasz kilkadziesiąt złotych, a na własnej działalności zapłacisz państwu więcej.
Porada abcportfela.pl: w styczniu sprawdź pasek wypłaty, a jeśli pracujesz na umowie zlecenie, upewnij się, że stawka wynosi co najmniej 32,30 zł brutto za godzinę. Myślisz o przejściu na B2B? Przelicz koszty z uwzględnieniem wyższych składek ZUS w 2027 roku, zanim złożysz wypowiedzenie.
Wielu młodych ludzi odkładało decyzję o pierwszym mieszkaniu, czekając na program „Kredyt na Start”, nazywany potocznie Kredytem 0%. W drugiej połowie października stało się jasne, że program nie wejdzie w życie: rząd porzucił go na etapie prac nad przepisami, więc nie ma ani ustawy, ani naboru wniosków (helloHOME, 2026). Państwo ma teraz stawiać na budownictwo społeczne i tanie mieszkania na wynajem (Totalmoney, 2026).
Przy kredycie hipotecznym liczą się dwie rzeczy:
Nikt nie dopłaci ci do raty w banku, więc o pierwszym mieszkaniu decydują twoja zdolność kredytowa i twoje oszczędności.
Porada abcportfela.pl: zacznij poprawiać zdolność kredytową już teraz. Spłać drobne raty za telefon czy telewizor i zrezygnuj z nieużywanej karty kredytowej, bo przyznany limit obniża zdolność nawet wtedy, gdy z niego nie korzystasz. Każdą zaoszczędzoną kwotę odkładaj osobno na wkład własny.
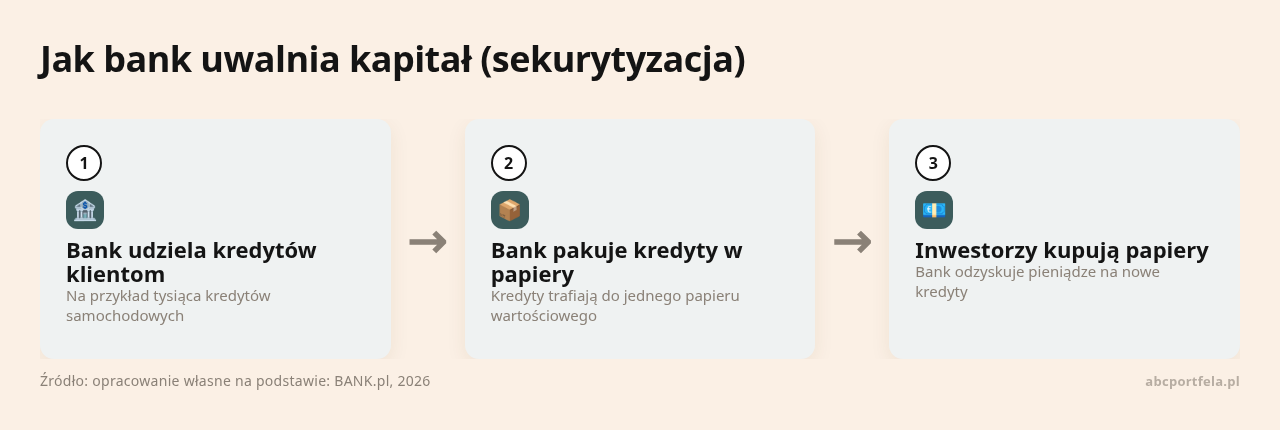
21 października 2026 roku Rada UE i Parlament Europejski osiągnęły wstępne porozumienie polityczne w sprawie reformy unijnych zasad sekurytyzacji (BANK.pl, 2026). Sekurytyzacja to sposób, w jaki bank sprzedaje inwestorom część udzielonych kredytów. Przebiega w trzech krokach (BANK.pl, 2026):
Przepisy o bezpieczeństwie finansowym ograniczają, ile kredytów bank może mieć naraz. Gdy limit się zapełnia, bank musi zwolnić miejsce, żeby pożyczać dalej. Prostsze unijne zasady mają to ułatwić bankom w całej Europie, także w Polsce, a uwolnione pieniądze mogą trafić do firm i klientów indywidualnych jako nowe kredyty (BANK.pl, 2026). Kredyt może stać się łatwiej dostępny, jednak jego koszt nadal zależy od stóp procentowych i marży banku.
Porada abcportfela.pl: jeśli bank zacznie częściej proponować ci kartę kredytową albo pożyczkę w aplikacji, traktuj to jako ofertę sprzedażową. Pożyczaj na rzeczy naprawdę potrzebne, jak edukacja, zdrowie czy mieszkanie, i tylko wtedy, gdy wiesz, z czego oddasz pieniądze.
Wypróbuj bezpłatne narzędzia
Skorzystaj z narzędzi, które ułatwiają codzienna pracę!
Stopy procentowe zostają na poziomie 3,75%, więc rata twojego kredytu się nie zmieni. Inflacja wynosi…
UOKiK nakazał czterem dużym bankom ponownie rozpatrzyć odrzucone reklamacje oszukanych klientów. Po zgłoszeniu nieautoryzowanej transakcji…
Wrzesień przyniósł kilka decyzji, które realnie wpływają na twój portfel: stopy procentowe pozostały bez zmian…