
Redaktor
Wrzesień przyniósł kilka decyzji, które realnie wpływają na twój portfel: stopy procentowe pozostały bez zmian na poziomie 3,75%, a inflacja przyspieszyła do 3,4%, więc pieniądze na nieoprocentowanym koncie tracą wartość każdego miesiąca. Do tego UOKiK nakazał czterem bankom zwroty za nieautoryzowane transakcje, Rzecznik Finansowy ostrzega przed nowym oszustwem na „dezaktywowaną kartę”, a Ministerstwo Finansów wystawiło wrześniową ofertę obligacji skarbowych z oprocentowaniem sięgającym 5,35%. Sprawdź, co z tych zmian dotyczy właśnie twojego konta, limitu w aplikacji i pierwszej setki złotych odłożonej na później.
Rada Polityki Pieniężnej zdecydowała 9 września, że główna stopa referencyjna Narodowego Banku Polskiego zostaje na poziomie 3,75% (Narodowy Bank Polski, 2026). Stopy procentowe to w praktyce cena pieniądza w gospodarce: gdy są wysokie, kredyty kosztują więcej, ale lokaty i konta oszczędnościowe dają lepsze odsetki. Gdy spadają, dzieje się odwrotnie.
Taka decyzja oznacza, że banki komercyjne nie mają teraz powodu, żeby podnosić oprocentowanie kont oszczędnościowych. Jeśli trzymasz tam swoją poduszkę finansową, czyli pieniądze na wypadek nagłej utraty pracy albo zepsutego laptopa, nie licz na skok zysków w najbliższych tygodniach. Kredyty gotówkowe i raty również pozostają na dotychczasowym poziomie kosztów.
Twoje pieniądze nie zarobią więcej tylko dlatego, że czekasz.
Jeśli oprocentowanie twojego konta jest niskie, nie zmieni się samo z siebie.
Protip abcportfela.pl: sprawdź dziś oprocentowanie na swoim koncie oszczędnościowym. Jeśli wynosi mniej niż 3%, przelej 100 zł na inne, lepiej oprocentowane konto albo załóż swoją pierwszą lokatę.
Główny Urząd Statystyczny podał 15 września, że inflacja w sierpniu 2026 roku wyniosła 3,4% w skali roku, wobec 3,0% w lipcu (Główny Urząd Statystyczny, 2026). Inflacja mówi, jak szybko rosną ceny towarów i usług. Przy wskaźniku 3,4% koszyk zakupów, za który rok temu płaciłeś 100 zł, dziś kosztuje 103,40 zł.
GUS tłumaczy wzrost między innymi wyższymi cenami paliw do prywatnych środków transportu, co przekłada się na koszty dostaw i finalnie na ceny w sklepach. Dla portfela dwudziestoparolatka to jasny sygnał: pieniądze leżące na zwykłym, nieoprocentowanym koncie osobistym tracą realną wartość każdego miesiąca.
| Miesiąc 2026 | Inflacja rok do roku |
|---|---|
| lipiec | 3,0% |
| sierpień | 3,4% |
(Główny Urząd Statystyczny, 2026)
Protip abcportfela.pl: zapisz dziś 3 wydatki z wczorajszego dnia i sprawdź, czy jeden z nich możesz obciąć o 10 zł w przyszłym tygodniu, na przykład robiąc kawę w domu zamiast kupować ją na mieście. Te 10 zł przelej od razu na konto oszczędnościowe.
Urząd Ochrony Konkurencji i Konsumentów wydał 7 września decyzje wobec czterech dużych banków: Alior Banku, mBanku, BNP Paribas i Banku Millennium, dotyczące sposobu rozliczania nieautoryzowanych transakcji (Urząd Ochrony Konkurencji i Konsumentów, 2026). Chodzi o sytuacje, w których ktoś kradnie dane klienta i robi zakupy w internecie, a bank odmawia zwrotu pieniędzy, tłumacząc, że transakcję potwierdzono kodem SMS lub w aplikacji.
Zgodnie z prawem wynikającym z unijnej dyrektywy PSD2, bank ma obowiązek zwrócić środki najpóźniej do końca następnego dnia roboczego po zgłoszeniu kradzieży, co nazywa się zasadą D+1. Wstrzymać zwrot bank może tylko wtedy, gdy natychmiast udowodni rażące niedbalstwo klienta, na przykład że ten sam podał złodziejowi kartę i PIN. Samo użycie silnego uwierzytelnienia nie oznacza, że klient świadomie zgodził się na przelew do oszusta.
Sama akceptacja przelewu kodem SMS nie zwalnia banku z obowiązku zwrotu pieniędzy, jeśli nie doszło do twojego rażącego niedbalstwa. UOKiK nakazał bankom zmianę procedur i ponowne rozpatrzenie wcześniej odrzuconych reklamacji.
Protip abcportfela.pl: zaloguj się dziś do aplikacji bankowej i ustaw limit transakcji internetowych na maksymalnie 100 zł. Zwiększaj go tylko na chwilę, gdy robisz większe zakupy.
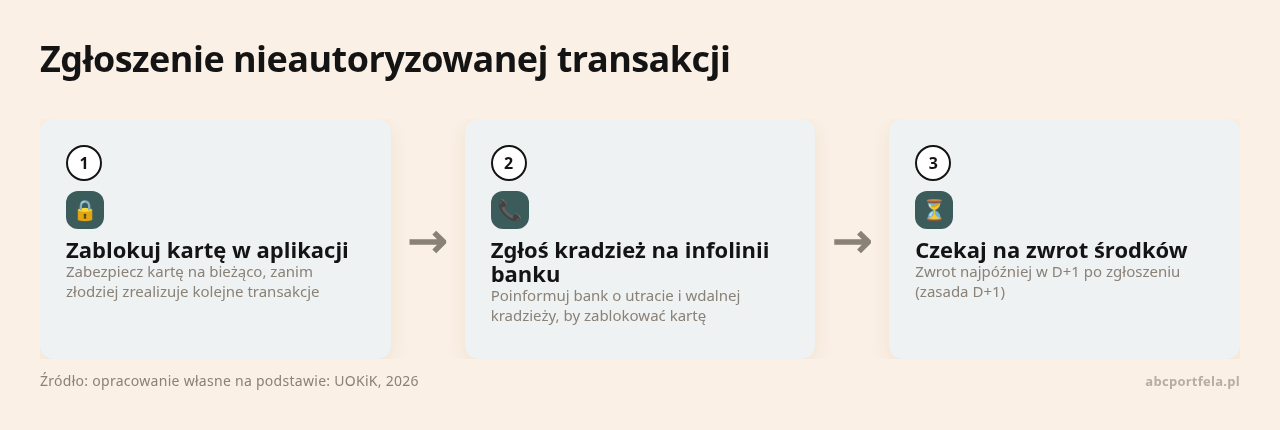
Rzecznik Finansowy ostrzegł 4 września przed oszustwem, w którym przestępcy podają się za pracowników banku i informują ofiarę, że jej karta płatnicza została dezaktywowana z powodu podejrzanej aktywności (Rzecznik Finansowy, 2026). Dalej scenariusz przebiega tak:
Rzecznik zwraca uwagę, że socjotechnika, czyli manipulacja psychologiczna, działa równie dobrze na osoby młode, zmęczone po pracy czy zestresowane, jak na seniorów. Jedna zasada broni przed tym oszustwem: prawdziwy pracownik banku nigdy nie poprosi o pełny numer karty, PIN ani kod CVV i nigdy nie wysyła kuriera po kartę.
Protip abcportfela.pl: zapisz dziś w telefonie oficjalny numer infolinii swojego banku, znajdziesz go na odwrocie karty płatniczej. Jeśli zadzwoni ktoś z innego numeru i zapyta o twoje finanse, rozłącz się i sam zadzwoń na zapisany numer.
Ministerstwo Finansów ogłosiło 1 września ofertę obligacji skarbowych na wrzesień 2026 roku, utrzymując oprocentowanie na przyzwoitym poziomie (Ministerstwo Finansów, 2026). Obligacje skarbowe to pożyczka udzielona państwu polskiemu, które gwarantuje zwrot kapitału z odsetkami po określonym czasie. Jedna obligacja kosztuje 100 zł, więc próg wejścia jest niski.
Wrześniowa oferta wygląda następująco:
| Rodzaj obligacji | Oprocentowanie |
|---|---|
| 3-miesięczne (OTS) | 2,00% |
| roczne (ROR) | 4,00% |
| 2-letnie (DOR) | 4,15% |
| 3-letnie (TOS) | 4,40% stałe |
| 4-letnie (COI) | 4,75% w pierwszym roku, potem inflacja plus 1,50% marży |
| 10-letnie (EDO) | 5,35% |
(Ministerstwo Finansów, 2026)
Nawet po odliczeniu podatku Belki, czyli 19% podatku od zysków kapitałowych, dla osoby budującej poduszkę finansową taka opcja bywa lepsza niż zwykła lokata bankowa.
Protip abcportfela.pl: odłóż dziś równe 100 zł na osobne subkonto. Gdy poczujesz się gotowy, za te 100 zł kupisz swoją pierwszą obligację skarbową przez internet, na przykład za pośrednictwem PKO BP lub Pekao SA.
Wrzesień przyniósł dwa równoległe postępowania UOKiK dotyczące uczciwości informacji na etykietach. Pierwsze dotyczy tak zwanego downsizingu, czyli zmniejszania gramatury produktu przy zachowaniu tej samej ceny. Prezes UOKiK wszczął na początku miesiąca postępowania wyjaśniające wobec producentów spożywczych, w tym Danone, Mondelez, Nestlé i Unilever, sprawdzając, czy klienci są o takich zmianach rzetelnie informowani (Urząd Ochrony Konkurencji i Konsumentów, 2026).
Drugie postępowanie dotyczy greenwashingu, czyli ekościemy: naklejania zielonych symboli i sloganów typu „przyjazne planecie” bez twardych dowodów, żeby uzasadnić wyższą cenę. Pod koniec września wchodzi w życie unijna dyrektywa o twierdzeniach środowiskowych, która zakazuje takich ogólnikowych deklaracji marketingowych bez podstawy faktycznej i przewiduje za to kary.
Jako młody konsument często płacisz premię za produkt reklamowany jako ekologiczny, a te przepisy mają pilnować, żebyś nie płacił za sam chwyt marketingowy.
Protip abcportfela.pl: podczas dzisiejszych zakupów sprawdź cenę za kilogram lub litr na etykiecie 2 produktów, które kupujesz regularnie. Znajdziesz ją drobnym druczkiem na cenówce i tylko taka cena pozwala uczciwie porównać produkty różnej wielkości.
Zakład Ubezpieczeń Społecznych zaczął 1 września wypłacać czternastą emeryturę. Maksymalna kwota dodatku w 2026 roku to 1978,49 zł brutto, czyli tyle, ile wynosi minimalna emerytura (Zakład Ubezpieczeń Społecznych, 2026). Pełną kwotę otrzymują osoby, których podstawowe świadczenie nie przekracza 2900 zł brutto, powyżej tego progu obowiązuje mechanizm złotówka za złotówkę, czyli proporcjonalne zmniejszanie dodatku.
Ma to znaczenie dla ciebie, nawet jeśli emerytura wydaje się odległym tematem. System działa tak, że składka emerytalna widoczna na twoim pasku wypłaty finansuje bieżące świadczenia dzisiejszych seniorów, w tym czternastki. W całej Unii Europejskiej społeczeństwa się starzeją, co oznacza, że w przyszłości na jednego emeryta będzie przypadać mniej osób pracujących. To jeden z argumentów, by już teraz budować własne oszczędności, na przykład w obligacjach skarbowych opisanych wyżej.
Protip abcportfela.pl: zapytaj dziś jedną starszą osobę w rodzinie, czy dostała już przelew z ZUS, i przypomnij jej, że czternastka przychodzi automatycznie, bez składania wniosku, co uchroni ją przed oszustami podającymi się za pracowników ZUS z formularzami.
Trybunał Sprawiedliwości Unii Europejskiej wydał 10 września wyrok w sprawie C-510/25, dotyczący rozliczeń między bankami a klientami po unieważnieniu umów kredytowych, głównie tych we frankach szwajcarskich (Rzecznik Finansowy, 2026). Rzecznik Finansowy skomentował sprawę, podkreślając, że banki nie mogą stosować tak zwanej teorii salda w sposób, który pozbawiałby konsumenta prawa do odsetek za opóźnienie.
Nawet jeśli nie masz kredytu we frankach, co w twoim wieku jest praktycznie pewne, wyrok ma znaczenie uniwersalne. Pokazuje, że w sporze klienta z wielkim bankiem unijne dyrektywy konsumenckie nakazują sądom interpretować niejasne przepisy na korzyść słabszej strony.
Protip abcportfela.pl: przeczytaj dziś jedną podpisaną umowę, na przykład z operatorem telefonu albo siłownią, i znajdź w niej punkt o karach umownych lub warunkach wypowiedzenia. Zobaczysz, jak firmy zabezpieczają swoje interesy, i zapamiętasz, że rażąco nieuczciwe zapisy nie są dla ciebie wiążące.
Wypróbuj bezpłatne narzędzia
Skorzystaj z narzędzi, które ułatwiają codzienna pracę!

Maj 2026 przynosi kilka niespodzianek, które mogą zaboleć Twój portfel. Inflacja znów pnie się w…
Świat finansów zmienia się błyskawicznie, a wydarzenia na globalnych rynkach mają bezpośredni wpływ na Twój…

Witajcie! Ostatnie dwa tygodnie to prawdziwa huśtawka emocji dla polskiej gospodarki. Decyzje NBP, galopujące ceny…