
Redakcja abcportfela.pl
Portal finansowy abcportfela.pl to miejsce dla młodych dorosłych, gdzie uczymy, jak zbudować poduszkę finansową oraz mądrze wybrać pierwsze produkty bankowe i ubezpieczeniowe.
26 mln aktywnych użytkowników aplikacji mobilnych polskich banków i 2,9 mld transakcji BLIKIEM w 2025 roku pokazują, że telefon stał się głównym miejscem zarządzania pieniędzmi. Aplikacja bankowa, jedna metoda płatności mobilnej, narzędzie do budżetu i aplikacje urzędowe takie jak mObywatel czy mZUS wystarczą do ogarnięcia codziennych finansów, o ile wcześniej sprawdzisz ich bezpieczeństwo. Krok na dziś: włącz powiadomienia o każdej transakcji i ustaw niski limit płatności internetowych, na przykład 200 zł.
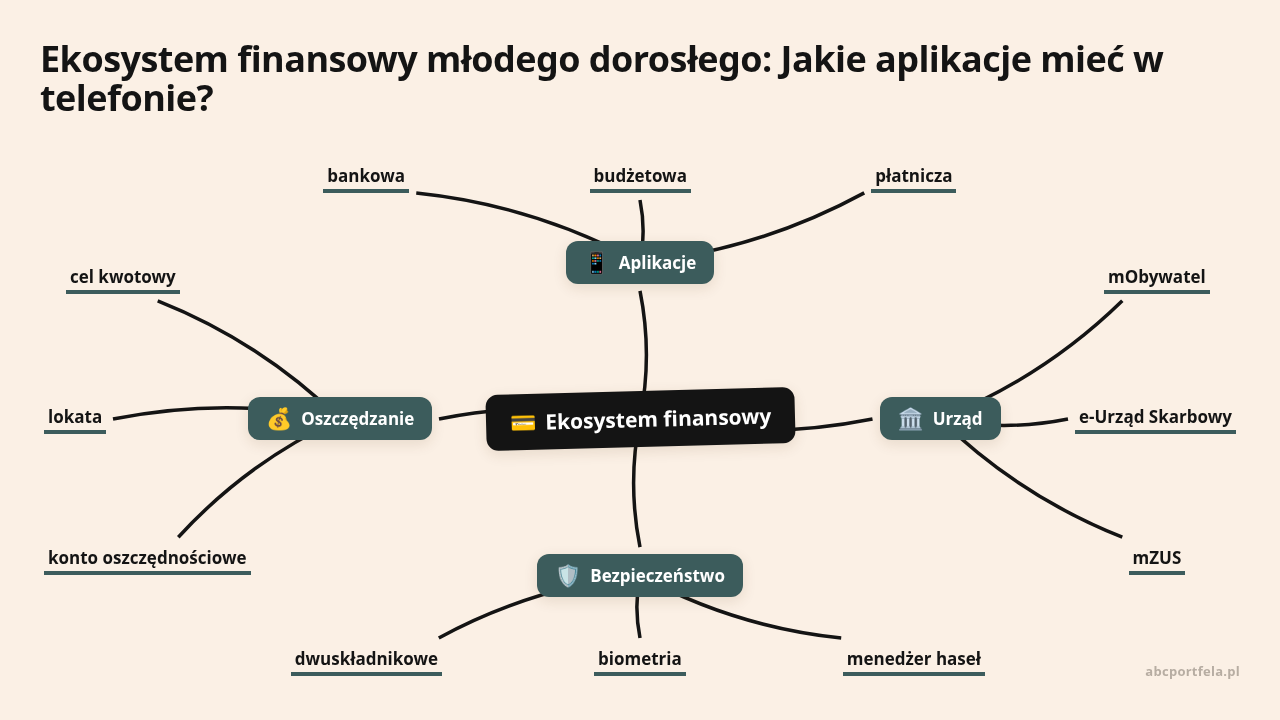
Aplikacja bankowa powinna być pierwszym i najważniejszym narzędziem finansowym w telefonie. Umożliwia:
Część banków automatycznie przypisuje wydatki do kategorii, na przykład jedzenie czy transport, ale te zestawienia trzeba czasem poprawić ręcznie, bo algorytm nie zawsze zgadnie, że pizzeria to nie zawsze kolacja z przyjaciółmi.
W drugim kwartale 2025 roku liczba aktywnych użytkowników aplikacji mobilnych polskich banków przekroczyła 26 mln, a 74 proc. z nich korzystało wyłącznie z telefonu, bez logowania na komputerze (Związek Banków Polskich, 2025).
Przy wyborze konta warto porównać kilka konkretnych elementów:
| Kryterium | Na co zwrócić uwagę |
|---|---|
| Opłata za prowadzenie konta | czy jest zerowa, czy zależy od wpływów |
| Opłata za kartę | warunki jej uniknięcia |
| Wypłaty z bankomatów | limit darmowych wypłat miesięcznie |
| Limity w aplikacji | czy możesz je zmieniać samodzielnie |
| Powiadomienia | czy dostajesz je przy każdej transakcji |
| Automatyczne oszczędzanie | czy bank ma taką funkcję wbudowaną |
Porada abcportfela.pl: włącz powiadomienia o każdej płatności kartą i każdym przelewie. Jeśli aplikacja pozwala, ustaw dzienny limit płatności internetowych na niską kwotę, na przykład 200 zł, i podnoś go tylko przed konkretnym większym zakupem.
Jeśli aplikacja pozwala, ustaw dzienny limit płatności internetowych na niską kwotę, na przykład 200 zł, i podnoś go tylko przed konkretnym większym zakupem.
Do codziennych zakupów wystarczy jedna główna metoda płatności i zapasowa karta fizyczna na wszelki wypadek. BLIK pozwala płacić kodem, zbliżeniowo i przelewać pieniądze na numer telefonu, a portfele cyfrowe typu Apple Pay czy Google Pay dodają kartę do telefonu lub zegarka.
Popularność BLIKA pokazują liczby: w 2025 roku Polacy wykonali nim 2,9 mld transakcji o łącznej wartości 441,5 mld zł (Polski Standard Płatności, 2026).
Przy przelewach na telefon zawsze sprawdź imię i nazwisko odbiorcy widoczne w aplikacji przed zatwierdzeniem, bo szybkość takiej płatności zwiększa ryzyko pomyłki.
Do rozliczeń ze znajomymi, na przykład za wspólne mieszkanie albo wyjazd, warto sprawdzić kilka rzeczy przed instalacją takiej aplikacji:
Wspólny arkusz albo funkcja podziału rachunku nie zwalnia z pilnowania własnego budżetu. Każdy wydatek warto zatwierdzić dopiero po sprawdzeniu kwoty i odbiorcy, nawet jeśli aplikacja podsuwa go automatycznie.
Dobra aplikacja budżetowa jasno pokazuje, ile pieniędzy wpływa, ile trzeba wydać i ile można odłożyć. Na start wystarczy prosty podział na cztery kategorie:
Automatyczne pobieranie danych z rachunku ułatwia pracę, ale wymaga zgody, żeby konkretny dostawca miał dostęp do informacji o twoim rachunku, dlatego sprawdź, jaki zakres danych i na jak długo udostępniasz. Jeśli wolisz odtworzyć wydatki na podstawie samego paragonu, przydatne są najlepsze darmowe aplikacje do skanowania paragonów i analizy kosztów, które automatycznie rozpoznają pozycje z dowodu zakupu.
Aplikacja bankowa może ułatwiać przenoszenie pieniędzy na konto oszczędnościowe albo zakładanie lokaty, ale zawsze sprawdź oprocentowanie, okres trwania i konsekwencje zerwania lokaty przed terminem. Odsetki z lokat i kont oszczędnościowych są w Polsce objęte zryczałtowanym podatkiem od dochodów kapitałowych, a aplikacja może pokazywać kwotę brutto lub netto zależnie od produktu. Bankowy Fundusz Gwarancyjny chroni środki na depozytach w bankach krajowych do równowartości 100 000 euro na jednego deponenta w jednym banku (Bankowy Fundusz Gwarancyjny, 2025).
Porada abcportfela.pl: przez 7 kolejnych dni zapisuj w aplikacji każdy wydatek, także drobną kawę i bilet kupiony gotówką. Po tygodniu wskaż trzy kategorie, w których wydajesz najwięcej, i wybierz jedną opłatę do ograniczenia od zaraz.
mObywatel przechowuje cyfrowe dokumenty i pozwala zastrzeżyć numer PESEL, choć nie każda instytucja zaakceptuje telefon zamiast dokumentu plastikowego, dlatego przed podróżą albo wizytą w banku lepiej to sprawdzić wcześniej. W kwietniu 2025 roku w aplikacji aktywowano już 9,3 mln mDowodów (Ministerstwo Cyfryzacji, 2025).
Do zestawu urzędowego warto dodać jeszcze dwie aplikacje:
Każdą z tych aplikacji instaluj wyłącznie z oficjalnego sklepu Google Play albo App Store, a logowanie do niej sprawdzaj zawsze bezpośrednio w aplikacji, nie przez link z SMS-a czy e-maila.
Telefon daje szybki dostęp do pieniędzy, więc jego zabezpieczenie powinno obejmować urządzenie, kartę SIM, pocztę i same aplikacje finansowe. Blokada ekranu, aktualizacje systemu i biometria są tu podstawą, a hasło do poczty powinno różnić się od hasła do banku. CERT Polska ostrzega przed phishingiem i smishingiem, czyli podszywaniem się pod bank, kuriera albo znajomego przez SMS, i zaleca zgłaszanie podejrzanych wiadomości na numer 8080 (CERT Polska, 2026). W 2024 roku wartość oszustw płatniczych w Europejskim Obszarze Gospodarczym wyniosła 4,2 mld euro (Europejski Bank Centralny i Europejski Urząd Nadzoru Bankowego, 2025), a coraz częściej to sam użytkownik zatwierdza fałszywą operację, nakłoniony telefonem od rzekomego pracownika banku.
Więcej o wyłapywaniu takich prób oszustwa pisaliśmy w tekście o zabezpieczaniu aplikacji bankowej przed kradzieżą danych.
Liczba pobrań i ocena w sklepie nie wystarczą do oceny bezpieczeństwa aplikacji finansowej. Przed instalacją warto sprawdzić:
| Sygnał ostrzegawczy | Właściwa reakcja |
|---|---|
| Aplikacja żąda dostępu do kontaktów bez wyjaśnienia | odmów uprawnienia lub odinstaluj |
| Brak informacji o wydawcy i regulaminu | nie loguj się w niej danymi banku |
| Prośba o kod SMS przez telefon | rozłącz się i zadzwoń na numer z karty |
| Brak aktualizacji od wielu miesięcy | traktuj jako ryzyko bezpieczeństwa |
Nie potrzebujesz kilku aplikacji budżetowych, kilku portfeli cyfrowych i wielu usług do rozliczeń naraz. Wielka liczba narzędzi utrudnia tylko śledzenie, gdzie leżą twoje dane i jakie zgody im wydałeś. Zanim zaczniesz szukać kolejnej aplikacji, przypomnij sobie mechanizm opisany w tekście o minimalizmie finansowym: dotyczy on równie mocno sprzętu, jak cyfrowego bałaganu w telefonie.
| Aplikacja | Podstawowa funkcja | Dla kogo |
|---|---|---|
| Aplikacja bankowa | przelewy, płatności, historia | dla każdego |
| Jedna metoda płatności mobilnej | BLIK lub portfel cyfrowy | dla każdego |
| Aplikacja do budżetu | kontrola wydatków | osoby budujące pierwszą poduszkę |
| mObywatel | dokumenty, zastrzeżenie PESEL | dla każdego |
| e-Urząd Skarbowy | sprawy podatkowe | po pierwszym rozliczeniu PIT |
| mZUS | dane o ubezpieczeniu | po podjęciu pracy |
| Menedżer haseł | osobne, silne hasła | dla każdego |
Porada abcportfela.pl: dzisiaj wybierz jedną aplikację bankową, jedno narzędzie do budżetu i jedną aplikację urzędową. W każdej włącz blokadę biometryczną, a potem ustaw jeden konkretny cel, na przykład odkładanie 50 zł miesięcznie na konto oszczędnościowe.
Wypróbuj bezpłatne narzędzia
Skorzystaj z narzędzi, które ułatwiają codzienna pracę!
Zastanawiasz się, czy za kilka lat nadal będziesz nosić plastikową kartę w portfelu? Odpowiedź jest…
Twoje konto bankowe to coś więcej niż cyfrowa skarbonka na wypłatę. Problem? Banki wolą promować…
Tradycyjne banki z ich opłatami za prowadzenie konta, symbolicznymi odsetkami od oszczędności i długimi procedurami…