
Redakcja abcportfela.pl
Portal finansowy abcportfela.pl to miejsce dla młodych dorosłych, gdzie uczymy, jak zbudować poduszkę finansową oraz mądrze wybrać pierwsze produkty bankowe i ubezpieczeniowe.
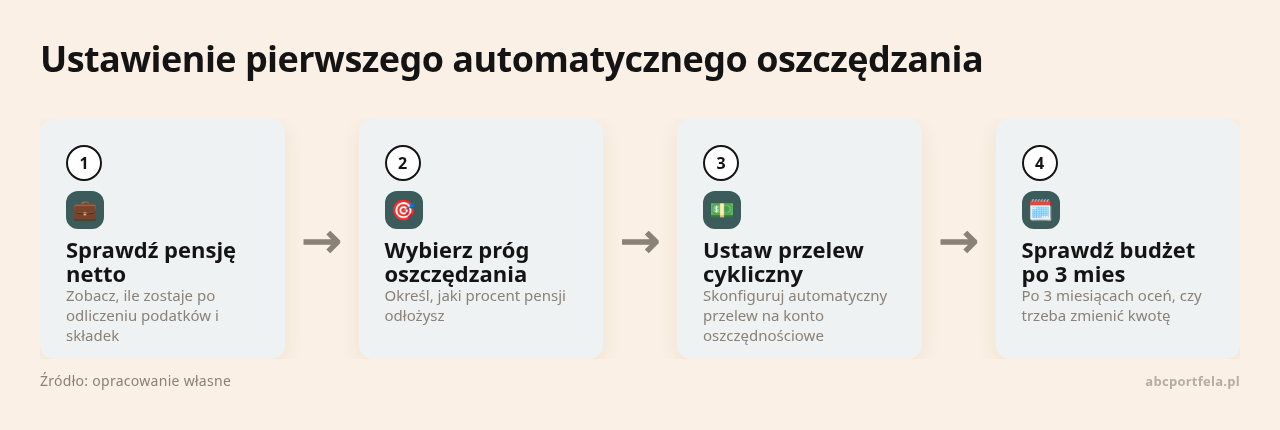
Przy pensji 5000 zł netto próg 5% to 250 zł miesięcznie, a 20% to już 1000 zł, tylko że właściwą kwotę wyznacza to, ile zostaje ci po czynszu, ratach i rachunkach. Wypisz dziś pensję i trzy największe stałe wydatki, wybierz próg i ustaw przelew na pierwszy dzień roboczy po wypłacie. Mniejsza kwota, która wychodzi sama, daje więcej niż ambitny cel odwoływany co miesiąc.
Kwota podpatrzona u znajomych to słaby punkt wyjścia. Te same 800 zł odłożysz bez trudu, mieszkając z rodzicami, a przy wynajmie i racie za telefon bywa to nierealne. Zanim wybierzesz próg, wypisz:
Działanie jest proste: pensja netto minus koszty stałe, podstawowe wydatki i miesięczna rezerwa na wydatki nieregularne. Wynik to kwota do podziału między oszczędności, przyjemności i niespodzianki.
Jeśli wynik wychodzi ujemny, wydajesz więcej, niż zarabiasz. Dopóki wydatki przewyższają pensję, oszczędzanie zaczyna się od zatrzymania ucieczki pieniędzy. Przez 30 dni zapisuj każdą płatność: kwotę, kategorię i sposób zapłaty. Samo saldo konta nie wystarczy, bo nie widać w nim płatności oczekujących ani wydatków gotówkowych. Po miesiącu podziel wydatki na trzy grupy:
Punktem odniesienia może być średnia krajowa. Przeciętny miesięczny dochód rozporządzalny na osobę, czyli pieniądze do dyspozycji po podatkach i składkach, wyniósł w 2025 roku 3500 zł, a wydatki 2015 zł (GUS, Sytuacja gospodarstw domowych w 2025 r. w świetle badania budżetów gospodarstw domowych, 2026). Średnia obejmuje całą populację, więc traktuj ją jako tło dla własnych liczb.
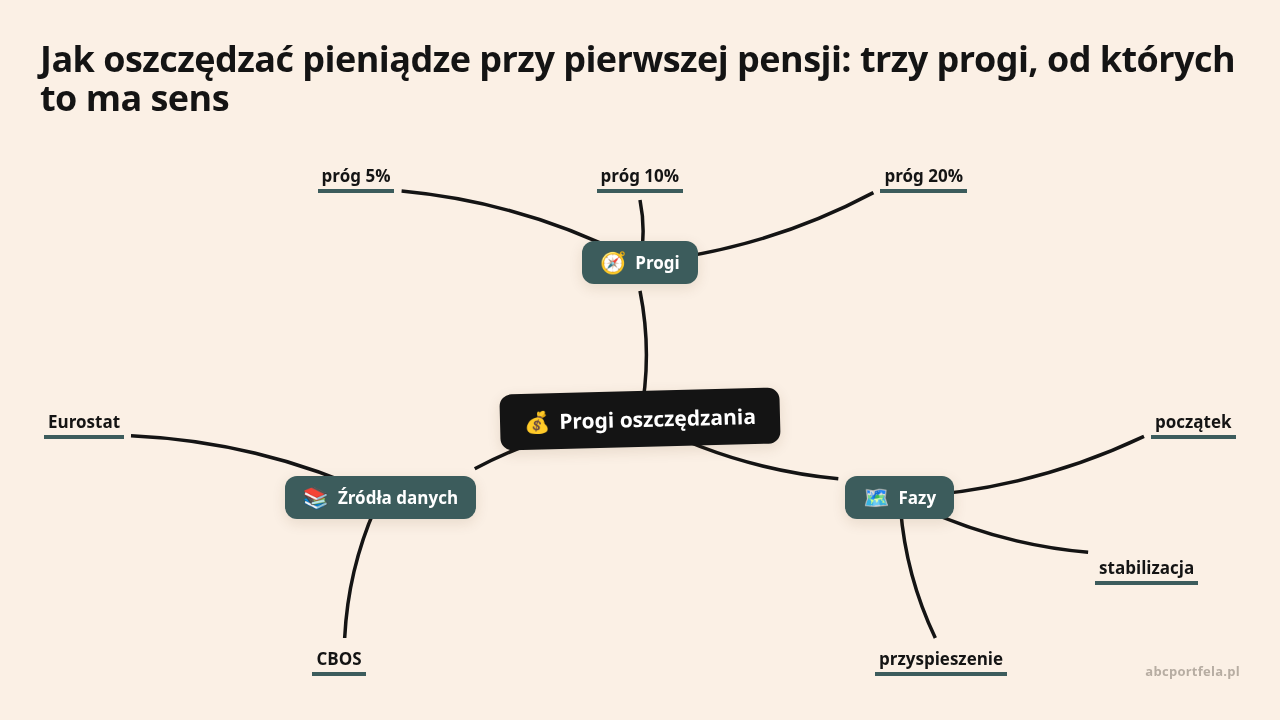
Progi to kolejne poziomy porządku w finansach. Który pasuje do ciebie, zależy od kosztów życia, długów i stabilności pracy.
| Próg | Przy pensji 5000 zł netto | Kiedy ma sens | Sygnał, że działa |
|---|---|---|---|
| 5% | 250 zł miesięcznie | start, wysokie koszty stałe | przelew wychodzi automatycznie przez 3 miesiące |
| 10% | 500 zł miesięcznie | stabilny budżet | rezerwa rośnie bez sięgania po kartę kredytową |
| 20% | 1000 zł miesięcznie | niskie koszty, nadwyżka dochodów | cel utrzymuje się kilka miesięcy bez wypłat z oszczędności |
Próg 5% buduje nawyk. Przy 10% w rok zbierasz 6000 zł i możesz już dzielić pieniądze na fundusz awaryjny, wakacje, kurs czy przyszłą przeprowadzkę. Próg 20% przyspiesza budowę rezerwy, ale niesie typowe ryzyko: duża kwota znika z konta po wypłacie i wraca na nie przed końcem miesiąca.
Porada abcportfela.pl: jeśli nie wiesz, od czego zacząć, ustaw 5% na 3 miesiące. Po każdym miesiącu sprawdź, czy przed kolejną wypłatą nie trzeba było cofać pieniędzy z oszczędności. Jeśli trzeba było, obniż kwotę albo znajdź kategorię, która zjadła nadwyżkę.
To dwa osobne cele. Fundusz awaryjny pokrywa pojedynczy nagły wydatek. Poduszka finansowa pozwala utrzymać się dłużej, na przykład po utracie pracy.
Na początek wystarczy kwota, która pokryje małą awarię bez pożyczania: część naprawy, wizytę u lekarza, leki, pilny przejazd. Dobrym pierwszym etapem może być 500 zł, choć jedna kwota dla wszystkich nie istnieje, więc dopasuj ją do siebie. Te pieniądze trzymaj na osobnym rachunku, z łatwym dostępem i bez ryzyka spadku wartości.
Poduszkę licz od niezbędnych kosztów miesięcznych. Wliczasz mieszkanie, jedzenie, transport, leczenie, raty, których nie da się zawiesić, i podstawowe ubezpieczenia. Restauracje i wyjazdy zostają poza rachunkiem. Przy kosztach 3000 zł poduszka na 3 miesiące to 9000 zł, przy 4500 zł już 13 500 zł. Orientacyjne poziomy:
Polska nie ma tu urzędowej normy, a podane poziomy to zasady planowania. Jak wygląda sytuacja bez rezerwy, widać w danych: 30% mieszkańców Unii Europejskiej nie mogło w 2024 roku pokryć niespodziewanego wydatku z własnych środków (Eurostat, 2026). Gdy masz drog dług konsumencki, spłać go po zebraniu pierwszej rezerwy, a dopiero potem powiększaj poduszkę.
Wybór miejsca zależy od tego, kiedy pieniądze będą potrzebne.
Od odsetek bank pobiera 19% podatku (Ministerstwo Finansów, 2026), więc ze 100 zł odsetek zostaje ci 81 zł. Porównując oferty, patrz na oprocentowanie po podatku. Pomoże też wiedza, jak inflacja zjada gotówkę. Ważniejsze od najwyższej stawki jest bezpieczeństwo i dostęp do pieniędzy. Bankowy Fundusz Gwarancyjny chroni depozyty do równowartości 100 000 euro na osobę w jednym banku lub SKOK-u, łącznie dla wszystkich jej rachunków (Bankowy Fundusz Gwarancyjny, 2025). Przed założeniem konta sprawdź, czy instytucja należy do tego systemu.
Porada abcportfela.pl: przed założeniem rachunku oszczędnościowego skopiuj z tabeli opłat trzy informacje: koszt przelewu do innego banku, opłatę za prowadzenie i warunek promocyjnego oprocentowania. Datę końca promocji wpisz od razu do kalendarza.
Przelew cykliczny to zlecenie, które bank wykonuje sam co miesiąc. Dzięki niemu odkładasz przed zakupami, zamiast liczyć na resztki z końca miesiąca. To jeden z prostszych sposobów, by przechytrzyć własny mózg.
Jeśli co miesiąc odwołujesz przelew, próg jest dziś za wysoki albo budżet pomija wydatki nieregularne. Zmniejsz kwotę i wróć do zapisków. Nie zakładaj dodatkowych kont, jeśli bank każe za nie płacić. Wystarczą przegródki lub cele oszczędnościowe, czyli mniej znane funkcje konta, które oddzielają rezerwę od pieniędzy na zakupy.
Skopiuj szablon do notatek i uzupełnij go jeszcze dziś:
Pensja netto (ostatnia wypłata): ______ zł
3 największe stałe wydatki:
 1. ______ zł
 2. ______ zł
 3. ______ zł
Wybrany próg: 5% / 10% / 20%
Kwota przelewu: ______ zł
Data pierwszego przelewu: ______
Data przeglądu (za 3 miesiące): ______
Przy 5000 zł netto i progu 5% wpisujesz 250 zł. Jeśli ta kwota się nie mieści, wpisz mniejszą i zanotuj powód. Pierwszy miesiąc pokazuje, jak naprawdę płyną twoje pieniądze, i to wystarczy. Etap jest zaliczony, gdy przed kolejną pensją nie musisz nic wypłacać z oszczędności.
Porada abcportfela.pl: nazwij rachunek „awaria”. Gdy wyjmiesz z niego 300 zł na naprawę telefonu, następne 300 zł wpłacasz tam w pierwszej kolejności, zanim zwiększysz inne cele.
Wypróbuj bezpłatne narzędzia
Skorzystaj z narzędzi, które ułatwiają codzienna pracę!
Zastanawiasz się, czy sztuczna inteligencja a praca w finansach to twoja przyszłość czy koniec marzeń…
Praca zdalna dla zagranicznej firmy brzmi jak gotowy przepis na idealne życie – elastyczne godziny,…
Zostałeś po godzinach, żeby dokończyć projekt. Szef proponuje dodatek za nadgodziny, a Ty już wyobrażasz…