
Redakcja abcportfela.pl
Portal finansowy abcportfela.pl to miejsce dla młodych dorosłych, gdzie uczymy, jak zbudować poduszkę finansową oraz mądrze wybrać pierwsze produkty bankowe i ubezpieczeniowe.
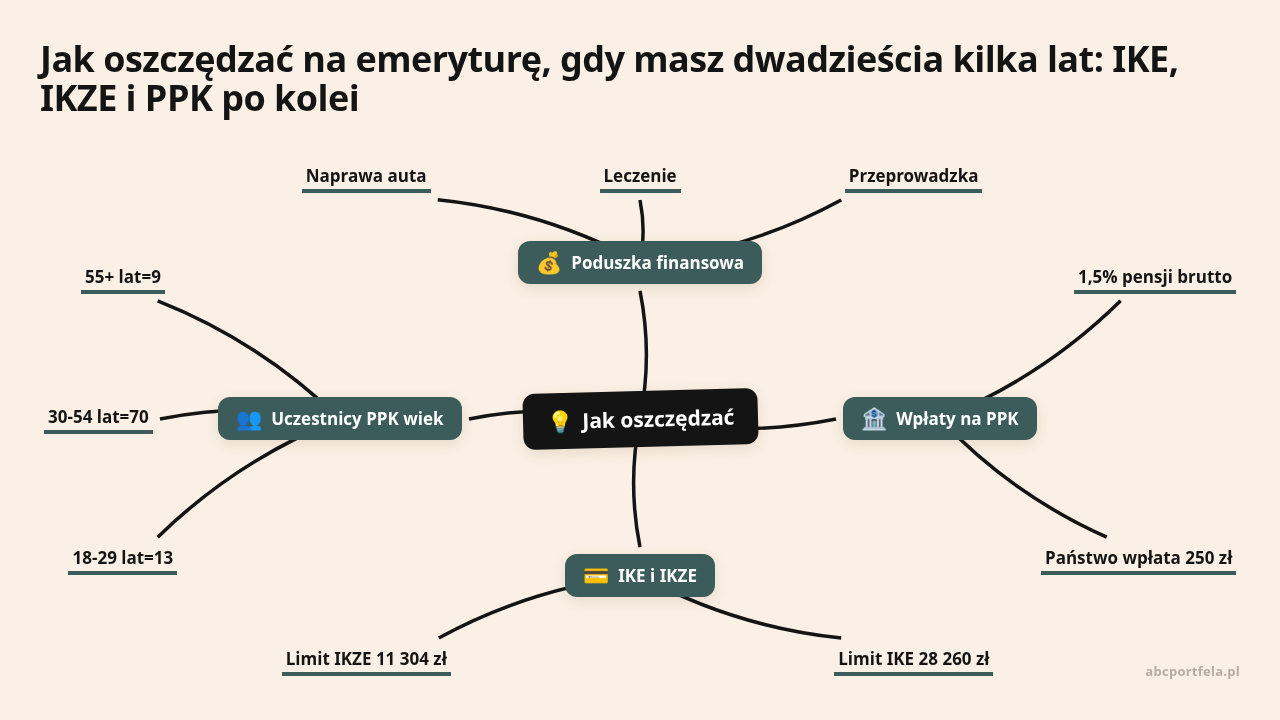
Pracodawca dorzuca do twojego PPK 1,5 proc. pensji brutto, a państwo 250 zł na powitanie, ale to dopiero trzeci krok. Najpierw spłać drogie długi i zbuduj poduszkę, bo pieniądze emerytalne wahają się z rynkiem, a wypłacone przed czasem kosztują cię podatek i ulgi. Na dziś wystarczy jedno: znajdź na pasku wypłaty swoją wpłatę do PPK albo przelej 50 zł.
Poduszka finansowa to pieniądze odłożone na nagłe wydatki: naprawę auta, leczenie, przeprowadzkę albo miesiąc bez pracy. Muszą być pod ręką. Pieniądze emerytalne bywają inwestowane, więc ich wartość się waha, a wypłacone przed czasem z niektórych kont tracą część ulg podatkowych.
Rozsądna kolejność po dwudziestce wygląda tak:
Kwota na start może być mała. Przy oszczędzaniu długoterminowym liczba lat regularnych wpłat znaczy więcej niż jedna duża wpłata. Jeśli dopiero układasz budżet, zacznij od tego, jak oszczędzać przy pierwszej pensji.
Dodatkowe oszczędzanie ma realny powód. W grudniu 2024 r. ZUS wypłacał 433,1 tys. emerytur nowosystemowych niższych od najniższej emerytury, o 9,2 proc. więcej niż rok wcześniej (ZUS, 2025). Te dane nie mówią, ile dostaniesz ty, jednak pokazują, że samo świadczenie z ZUS bywa skromne.
Porada abcportfela.pl: ustaw stałe zlecenie na dzień po wypłacie, na kwotę, której nie odczujesz, na przykład 50 zł miesięcznie. Po 3 miesiącach sprawdź, czy dasz radę dołożyć kolejne 25 zł.
PPK, czyli Pracownicze Plany Kapitałowe, to program oszczędzania związany z zatrudnieniem. Na twój rachunek wpłacają trzy strony.
| Kto wpłaca | Wpłata podstawowa | Wpłata dodatkowa |
|---|---|---|
| Ty | 2 proc. pensji brutto | do 2 proc. pensji brutto |
| Pracodawca | 1,5 proc. pensji brutto | do 2,5 proc. pensji brutto |
| Państwo | 250 zł wpłaty powitalnej | 240 zł dopłaty rocznej po spełnieniu warunków |
(PFR Portal PPK, 2026).
Pieniądze trafiają do funduszu zdefiniowanej daty. Taki fundusz sam zmienia proporcje: im bliżej twoich 60. urodzin, tym mniej ryzykownych aktywów. Pojedynczych akcji nie wybierasz, bo wszystko dzieje się automatycznie.
Z wpłat możesz zrezygnować w każdej chwili. Rachunek i zebrane pieniądze zostają, a co 4 lata pracodawca zapisuje cię ponownie. Wtedy znów możesz złożyć rezygnację. Rezygnując z PPK, tracisz przede wszystkim bieżące wpłaty pracodawcy i dopłaty państwa, więc decyzję opieraj na liczbach.
Po ukończeniu 60 lat wypłacisz pieniądze bez podatku od zysków, jeśli weźmiesz 25 proc. jednorazowo, a 75 proc. w co najmniej 120 ratach miesięcznych. Możesz też rozłożyć całość na co najmniej 120 rat (PFR Portal PPK, 2026).
Wcześniejszy zwrot jest możliwy, ale kosztuje. Zapłacisz podatek od zysków, 30 proc. wpłat pracodawcy trafi do ZUS, a dopłaty państwa przepadną (PFR Portal PPK, 2026).
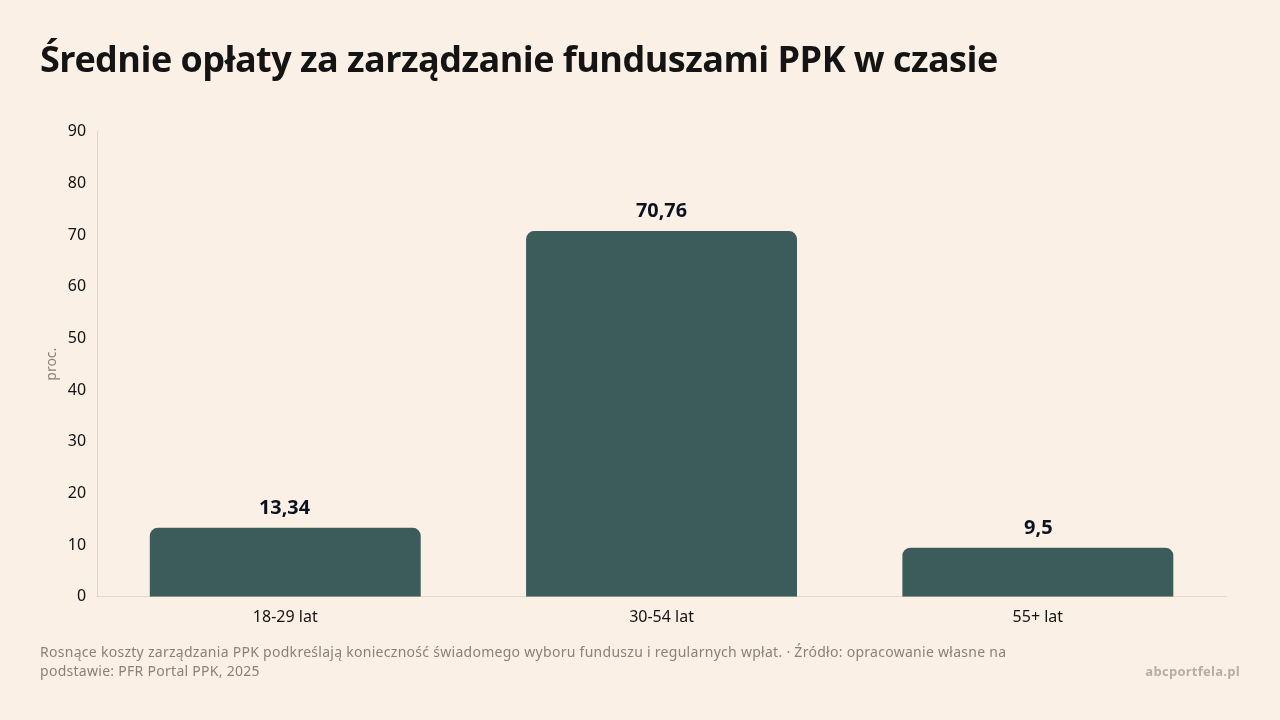
Młodzi rzadko z tego korzystają. Osoby w wieku od 18 do 29 lat stanowiły 13,34 proc. uczestników PPK, a średni wiek uczestnika wynosił 40 lat (PFR Portal PPK, 2025).
Osoby w wieku od 18 do 29 lat stanowiły 13,34 proc. uczestników PPK, a średni wiek uczestnika wynosił 40 lat (PFR Portal PPK, 2025).
Porada abcportfela.pl: przy zakładaniu konta zapisz w jednym miejscu nazwę instytucji, rodzaj rachunku, tabelę opłat i zasady transferu. Gdy zechcesz zmienić bank, od razu sprawdzisz, czy przeniesienie wyjdzie taniej niż zamknięcie konta i wcześniejszy zwrot.
Oba konta to opakowania podatkowe. Samo IKE czy IKZE nie decyduje, w co trafiają pieniądze. Zależnie od instytucji w środku może być lokata, rachunek maklerski, fundusz inwestycyjny albo ubezpieczenie. Szerzej o tym, czemu warto mieć je wcześnie, w tekście o otwieraniu IKE i IKZE.
IKE, czyli Indywidualne Konto Emerytalne, zwalnia zyski z 19 proc. podatku od dochodów kapitałowych, popularnie zwanego podatkiem Belki. Warunki są dwa. Wypłacasz po 60. urodzinach albo po 55., jeśli masz już uprawnienia emerytalne. Do tego wpłacasz w co najmniej 5 latach kalendarzowych albo wpłacisz ponad połowę wszystkich pieniędzy najpóźniej 5 lat przed wnioskiem o wypłatę (Ministerstwo Rodziny, Pracy i Polityki Społecznej, 2026). Jeśli wypłacisz wcześniej, zapłacisz podatek od zysku jak na zwykłym rachunku.
IKZE, czyli Indywidualne Konto Zabezpieczenia Emerytalnego, pozwala odliczyć wpłaty od dochodu w rocznym PIT. Dostęp do pieniędzy jest późniejszy: po 65. urodzinach i po wpłatach w co najmniej 5 latach kalendarzowych. Wypłatę obciąża 10 proc. podatku zryczałtowanego. Ulga z IKZE działa tylko wtedy, gdy masz dochód opodatkowany PIT, od którego możesz ją odliczyć.
| Cecha | IKE | IKZE |
|---|---|---|
| Limit wpłat w 2026 r. | 28 260 zł | 11 304 zł, dla przedsiębiorców 16 956 zł |
| Korzyść podatkowa | brak podatku od zysków przy wypłacie | odliczenie wpłat od dochodu w PIT |
| Wiek wypłaty | 60 lat albo 55 z uprawnieniami emerytalnymi | 65 lat |
| Podatek przy wypłacie | 0 proc. po spełnieniu warunków | 10 proc. ryczałtu |
| Wcześniejszy zwrot | 19 proc. podatku od zysków | cała kwota według skali podatkowej |
(Ministerstwo Rodziny, Pracy i Polityki Społecznej, 2025 i 2026; Ministerstwo Finansów, 2026).
Niewykorzystany limit nie przechodzi na kolejny rok.
Porada abcportfela.pl: przy zakładaniu konta zapisz w jednym miejscu nazwę instytucji, rodzaj rachunku, tabelę opłat i zasady transferu. Gdy zechcesz zmienić bank, od razu sprawdzisz, czy przeniesienie wyjdzie taniej niż zamknięcie konta i wcześniejszy zwrot.
Jedna kolejność nie pasuje do wszystkich. Rozpoznaj swoją sytuację:
Niezależnie od profilu porównaj u co najmniej 2 instytucji:
Nasza propozycja to zasada jednej kartki. Wpisz na niej pensję brutto, formę opodatkowania, stan poduszki i kwotę, którą spokojnie odłożysz co miesiąc. Konto wybieraj dopiero wtedy, gdy wiesz, że będziesz je regularnie zasilać. Nie rozkładaj pieniędzy na kilka kont naraz kosztem bieżącej płynności.
| Błąd | Skutek | Co zrobić |
|---|---|---|
| Rezygnacja z PPK bez liczenia | brak wpłat pracodawcy i państwa | porównaj swoją wpłatę z wpłatami pozostałych stron |
| Traktowanie IKE i IKZE jak lokaty | zaskoczenie spadkiem wartości | sprawdź, w co inwestuje twój rachunek |
| IKZE bez dochodu do odliczenia | brak ulgi | upewnij się, że rozliczasz PIT z odliczeniem |
| Pomijanie opłat | mniejsza kwota po wielu latach | przeczytaj tabelę opłat przed podpisaniem umowy |
| Wypłata, bo rachunek chwilowo traci | podatek i utrata korzyści | odnieś decyzję do celu i terminu |
| Brak kontroli po zmianie pracy | kilka rozproszonych rachunków PPK | sprawdź, gdzie są i czy da się je przenieść |
Jest też błąd, o którym mało kto myśli: nieaktualna osoba uprawniona. W PPK wskazujesz ją osobno dla każdego rachunku (PFR Portal PPK, 2025). Wyniki z przeszłości nie gwarantują przyszłego zysku, dlatego chwilowa strata nie jest powodem do wypłaty.
Porada abcportfela.pl: zanim złożysz rezygnację z PPK, znajdź na pasku wynagrodzenia swoją miesięczną wpłatę i zestaw ją z wpłatą pracodawcy. Dopiero ten rachunek pokazuje prawdziwy koszt uczestnictwa.
Cały proces da się rozłożyć na krótkie etapy:
Na dziś wystarczy jedna rzecz: znajdź na pasku pozycję z wpłatą do PPK albo przelej 50 zł na wybrany cel emerytalny. Zapisz wynik i wpisz do kalendarza kolejne sprawdzenie za 30 dni. Etap się udał, gdy wiesz, ile co miesiąc trafia na twój rachunek i jaka część pochodzi od Ciebie, pracodawcy i państwa.
Wypróbuj bezpłatne narzędzia
Skorzystaj z narzędzi, które ułatwiają codzienna pracę!
Mieszkanie na wynajem kupione z kredytem na 80% wartości dawało w Warszawie zwrot z własnych…
Wyobraź sobie Marka, 26 lat. Przez trzy miesiące obserwuje, jak znajomi chwalą się zyskami z…
Najczęściej nie przegrywa ten, kto ma za mało pieniędzy, tylko ten, kto nie sprawdził szczegółów…