
Redakcja abcportfela.pl
Portal finansowy abcportfela.pl to miejsce dla młodych dorosłych, gdzie uczymy, jak zbudować poduszkę finansową oraz mądrze wybrać pierwsze produkty bankowe i ubezpieczeniowe.
Mieszkanie na wynajem kupione z kredytem na 80% wartości dawało w Warszawie zwrot z własnych pieniędzy równy minus 9,6%, a kupione bez kredytu 3,2% (NBP, IV kwartał 2025). Rata zostaje z tobą także wtedy, gdy lokal stoi pusty, więc przed zakupem policz miesięczny przepływ pieniężny w 3 wariantach: bez kredytu, przy 50% i przy 80% wartości.
Inwestowanie w nieruchomości to lokowanie pieniędzy w mieszkaniu, domu, działce albo instrumencie związanym z tym rynkiem. Zarabiasz na najmie, na wzroście wartości albo na obu naraz. Kupując mieszkanie dla siebie, zaspokajasz własną potrzebę mieszkaniową. Przy zakupie pod wynajem liczą się przede wszystkim pieniądze: wpływy, koszty, podatki, ryzyko pustego lokalu i łatwość sprzedaży.
Porównywanie ofert ułatwi ci znajomość kilku pojęć:
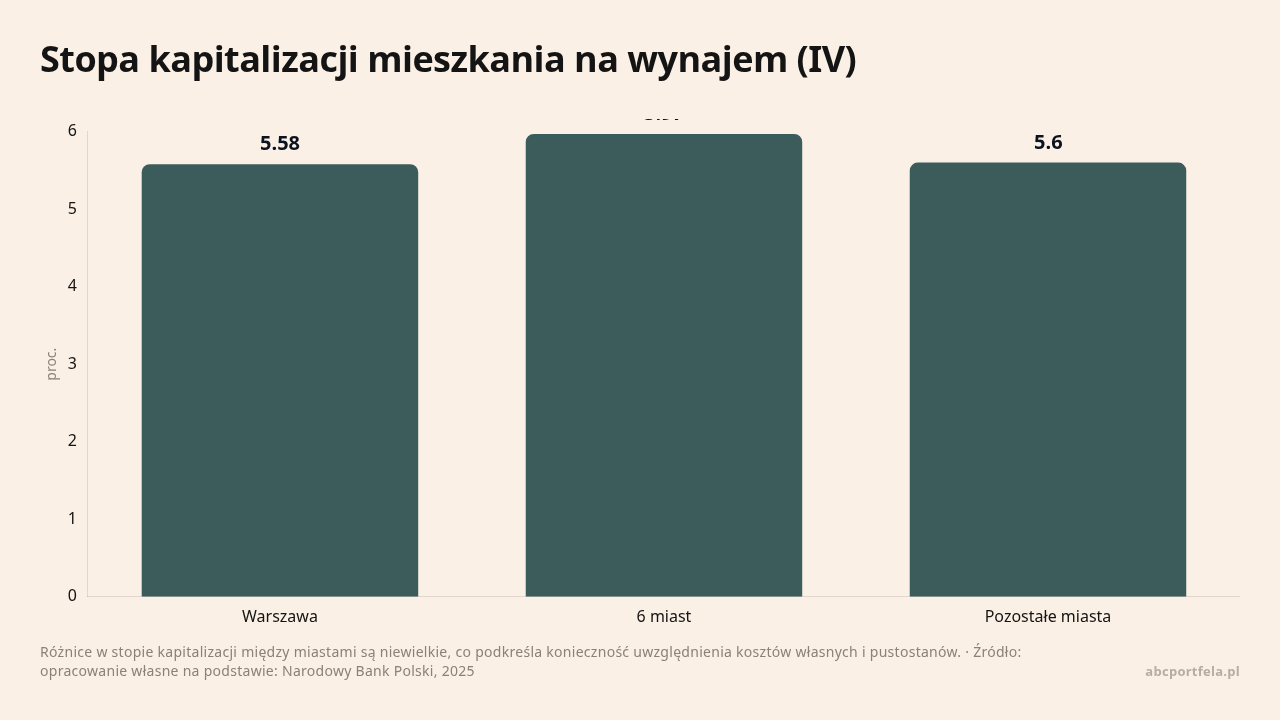
W IV kwartale 2025 r. stopa kapitalizacji wynosiła 5,58% w Warszawie i 5,97% w 6 największych miastach (Narodowy Bank Polski, 2025). Ta liczba nie pokazuje twojego czystego zysku, bo nie obejmuje w pełni remontów, podatku, ubezpieczenia, opłat, pustostanów ani kosztów sprzedaży. NBP sam zastrzega, że w analizie pominął wysokie koszty transakcyjne i długi czas wyjścia z inwestycji.
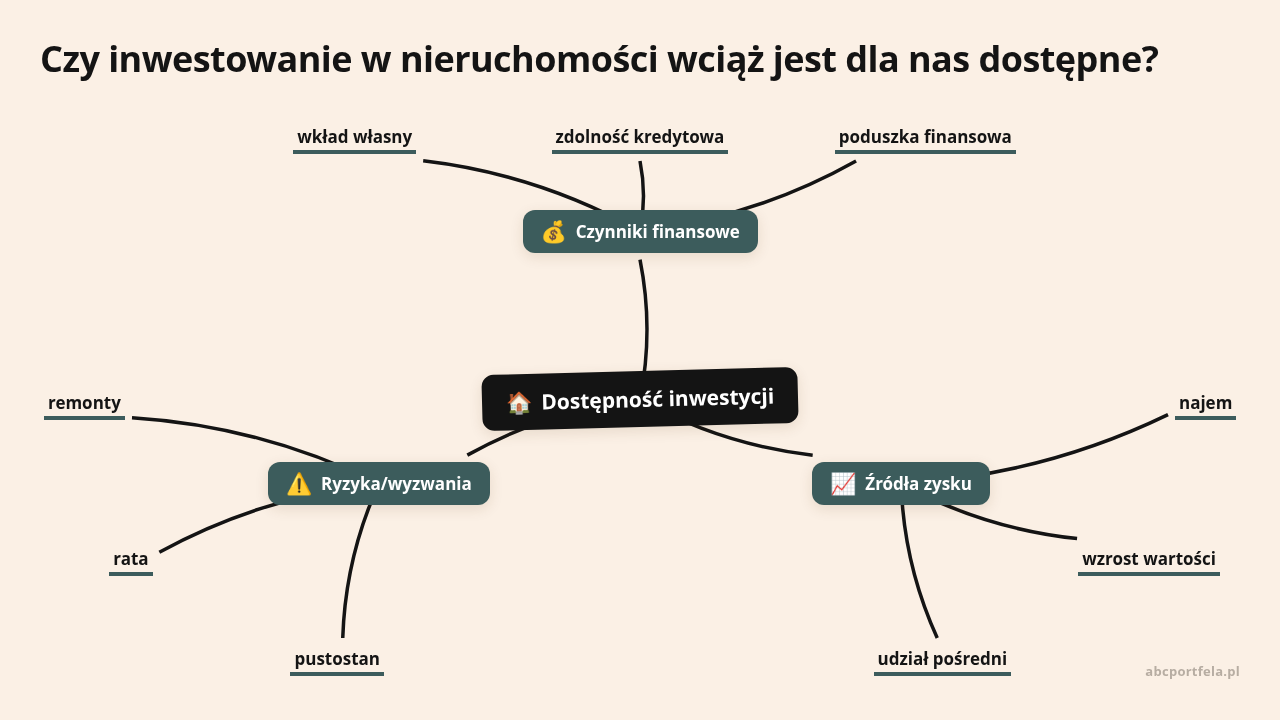
Dostępność mieszkań zależy od kilku czynników jednocześnie:
Pod koniec 2025 r. ceny stały niemal w miejscu: rok do roku ceny transakcyjne na rynku pierwotnym wzrosły o 0,2% w Warszawie i spadły o 0,4% w 6 największych miastach (Narodowy Bank Polski, 2025). Stabilne ceny nie sprawiają, że mieszkanie staje się dostępne dla przeciętnej pensji. Według tej samej analizy rata kredytu za typowe mieszkanie o powierzchni 50 mkw. nadal przewyższała koszt jego wynajęcia.
| Pojęcie | Co oznacza | Warszawa, rynek pierwotny, IV kw. 2025 |
|---|---|---|
| Cena ofertowa | oczekiwanie sprzedającego | 18 675 zł za mkw. |
| Cena transakcyjna | kwota z podpisanej umowy | 16 949 zł za mkw. |
Dane pochodzą z raportu NBP (Narodowy Bank Polski, 2025). Różnica między tymi cenami sugeruje pole do negocjacji, jednak nie gwarantuje obniżki.
Porada abcportfela.pl: dla konkretnego miasta porównuj co najmniej 3 wartości: cenę transakcyjną, stawkę najmu i ratę razem z czynszem administracyjnym. Sama cena za metr nie powie ci, czy zakup ma sens.
| Wskaźnik (2024) | Polska | Unia Europejska | Źródło |
|---|---|---|---|
| Koszty mieszkaniowe jako część dochodu rozporządzalnego | 16,7% | 19,2% | Komisja Europejska, 2026 |
| Gospodarstwa przeciążone kosztami mieszkaniowymi | 5,2% | 8,2% | Komisja Europejska, 2026 |
| Średnia liczba pokoi na osobę | 1,2 | 1,7 | Eurostat, 2025 |
Dochód rozporządzalny to pieniądze, które zostają gospodarstwu po podatkach i składkach. Przeciążenie kosztami oznacza, że na mieszkanie idzie ponad 40% tej kwoty. W 2024 r. koszty mieszkaniowe w Polsce były o 49% niższe od średniej unijnej (Eurostat, 2025).
Średnia krajowa ukrywa jednak duże różnice między Warszawą, Krakowem czy Wrocławiem a mniejszymi miejscowościami. Mniejsza liczba pokoi na osobę pokazuje z kolei, że mieszkamy ciaśniej niż przeciętny Europejczyk.
Kredyt zmniejsza kwotę potrzebną na start. Zgodnie z Rekomendacją S bank wymaga standardowo 20% wkładu własnego, a przy dodatkowym zabezpieczeniu lub ubezpieczeniu brakującej części zwykle 10% (Komisja Nadzoru Finansowego, 2023). Licząc zdolność kredytową przy zmiennej stopie, bank zakłada bufor, czyli sprawdza, czy udźwigniesz ratę po wzroście oprocentowania o co najmniej 2,5 punktu procentowego.
W 2025 r. około 65% nowych kredytów mieszkaniowych miało okresowo stałe oprocentowanie (Związek Banków Polskich i Narodowy Bank Polski, 2025). Taka stopa obowiązuje przez kilka lat, po czym bank ustala ją na nowo.
Rata zostaje z tobą także wtedy, gdy lokal stoi pusty. Jeśli rata wynosi 3500 zł, a z najmu po podatku, pustostanach i kosztach zostaje 2800 zł, co miesiąc dopłacasz 700 zł. Taki układ może mieć sens, gdy liczysz na wzrost wartości mieszkania, jednak inwestycja nie finansuje się sama. Spadek stóp procentowych też niczego nie przesądza, bo tańszy kredyt zwiększa popyt i może podnieść ceny.
Porada abcportfela.pl: przed wizytą w banku policz ratę przy oprocentowaniu wyższym o 2 punkty procentowe i przy 2 miesiącach pustostanu w roku. Jeśli twój budżet tego nie wytrzymuje, kredyt jest zbyt napięty.
NBP policzył zwrot z kapitału własnego przy różnym udziale kredytu:
| Grupa miast | Bez kredytu | LTV 50% | LTV 80% |
|---|---|---|---|
| Warszawa | 3,2% | 0% | minus 9,6% |
| 6 największych miast | 3,5% | 0,6% | minus 8,1% |
| 7 pozostałych miast | 3,1% | minus 0,1% | minus 9,9% |
Dane pochodzą z raportu NBP za IV kwartał 2025 r. (Narodowy Bank Polski, 2025). W tych warunkach większy kredyt oznaczał gorszy wynik, bo dźwignia finansowa działa w obie strony. Obliczenia zakładają między innymi 95% obłożenia, kredyt na 25 lat i ryczałt od najmu, więc nie przenoś ich wprost na konkretne mieszkanie.
Inwestorzy często zresztą rezygnują z kredytu: w 2025 r. 63% zakupów mieszkań na wynajem sfinansowano wyłącznie środkami własnymi (Narodowy Bank Polski, 2025).
Inwestorzy często zresztą rezygnują z kredytu: w 2025 r. 63% zakupów mieszkań na wynajem sfinansowano wyłącznie środkami własnymi (Narodowy Bank Polski, 2025).
| Koszty jednorazowe | Koszty stałe i okresowe |
|---|---|
| wkład własny | rata kredytu |
| PCC, jeśli ma zastosowanie | podatek od najmu |
| taksa notarialna, opłaty sądowe, wpis hipoteki | ubezpieczenie |
| prowizja pośrednika | naprawy i wymiana sprzętu |
| remont i wyposażenie | pustostan i odświeżenie lokalu |
Przy zakupie z rynku wtórnego zapłacisz zwykle 2% PCC, czyli podatku od czynności cywilnoprawnych, od wartości rynkowej (Ministerstwo Finansów, 2024). Osoba kupująca pierwsze mieszkanie na własne potrzeby może skorzystać ze zwolnienia (Ministerstwo Rozwoju i Technologii, 2023). Przy zakupie inwestycyjnym dokładnie sprawdź warunki.
Prywatny najem rozliczasz ryczałtem: 8,5% przychodu do 100 000 zł rocznie i 12,5% od nadwyżki (Ministerstwo Finansów, 2026). Podatek liczysz od całego czynszu, więc remonty i opłaty go nie zmniejszają. Sprzedaż przed upływem 5 lat, liczonych od końca roku zakupu, może oznaczać PIT, chyba że przeznaczysz pieniądze na własne cele mieszkaniowe w ustawowym terminie (Ministerstwo Finansów, 2025).
Porada abcportfela.pl: prowadź dwa osobne zestawienia, jedno dla kosztów jednorazowych, drugie dla miesięcznych. Kalkulacja z samą ceną lokalu i czynszem nie jest jeszcze analizą inwestycji.
| Forma | Kapitał na start | Płynność | Kontrola nad nieruchomością | Główne ryzyko |
|---|---|---|---|---|
| Własne mieszkanie na wynajem | wysoki | niska | pełna | pustostan, rata, remonty |
| Akcje spółek deweloperskich | niski | wysoka | brak | szybkie wahania cen akcji |
| Fundusze nieruchomości | niski | zależna od zasad umarzania | brak | opłaty, wycena, skład portfela |
| Europejskie REIT-y | niski | wysoka | brak | spadek ceny rynkowej |
| Crowdfunding nieruchomości | niski | niska | brak | słabe projekty z mocnym marketingiem |
REIT to spółka lub fundusz posiadające nieruchomości przynoszące przychody i zwykle wypłacające inwestorom dużą część zysków jako dywidendy. W Polsce nie ma odrębnych przepisów tworzących krajowy system REIT (KPMG, 2025). Przy crowdfundingu, czyli finansowaniu projektu przez wielu drobnych inwestorów, KNF ostrzega przed nierentownymi projektami promowanymi marketingowo (Komisja Nadzoru Finansowego, 2026).
Żadna z tych form nie zastąpi lokaty, bo wartość akcji, udziałów i jednostek funduszy może spadać. W funduszu sprawdź opłaty, zasady wyceny, możliwość umorzenia jednostek i skład portfela.
Porada abcportfela.pl: dziś przelej 50 zł na osobne konto „nieruchomości” i zapisz 3 liczby: planowany wkład własny, miesięczny koszt utrzymania lokalu oraz rezerwę na 6 miesięcy. Wtedy zobaczysz, czy masz konkretny cel, czy na razie marzenie.
Zakup całego mieszkania jest realny, gdy:
Jeśli wkład własny pochłania wszystkie oszczędności, pierwsza awaria albo utrata pracy może zmusić cię do sprzedaży w złym momencie. Na starcie bardziej dostępne bywają:
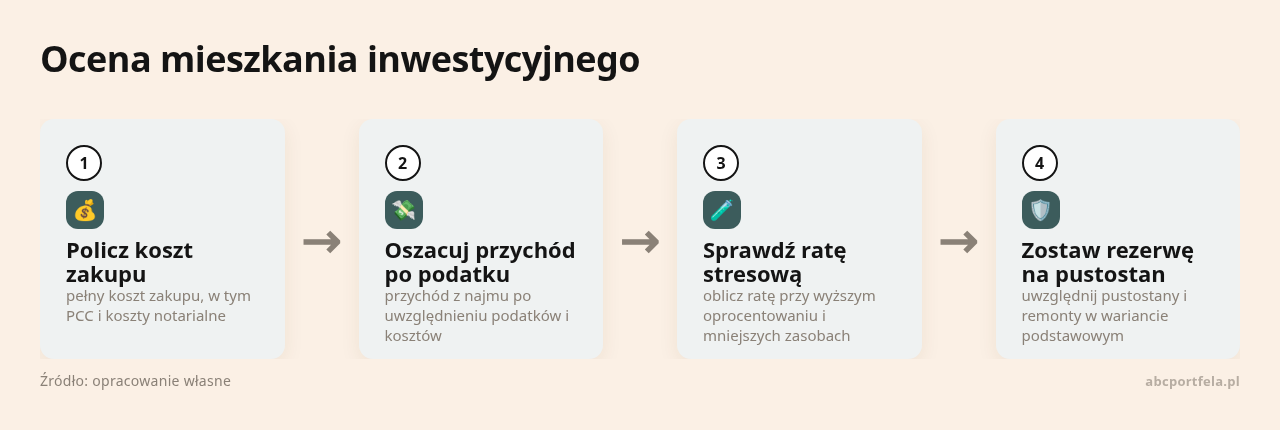
Przed decyzją przejdź przez prostą analizę:
Do kroków od 3 do 5 wystarczy ten wzór:
miesięczny przepływ pieniężny =
  czynsz najmu
 - podatek
 - koszty właściciela
 - rezerwa na remonty
 - rata kredytu
Policz go bez kredytu, przy LTV 50% i przy LTV 80%, na lokalnych stawkach najmu zamiast średniej krajowej. W każdym wariancie sprawdź 1 lub 2 miesiące bez najemcy, droższy remont, wyższą ratę i niższy czynsz.
Porada abcportfela.pl: dziś przelej 50 zł na osobne konto „nieruchomości” i zapisz 3 liczby: planowany wkład własny, miesięczny koszt utrzymania lokalu oraz rezerwę na 6 miesięcy. Wtedy zobaczysz, czy masz konkretny cel, czy na razie marzenie.
Wypróbuj bezpłatne narzędzia
Skorzystaj z narzędzi, które ułatwiają codzienna pracę!
Wyobraź sobie Marka, 26 lat. Przez trzy miesiące obserwuje, jak znajomi chwalą się zyskami z…
Najczęściej nie przegrywa ten, kto ma za mało pieniędzy, tylko ten, kto nie sprawdził szczegółów…
Czy wiesz, że tylko 37% Polaków deklaruje inwestowanie , mimo że aż 95% z nich…