
Redakcja abcportfela.pl
Portal finansowy abcportfela.pl to miejsce dla młodych dorosłych, gdzie uczymy, jak zbudować poduszkę finansową oraz mądrze wybrać pierwsze produkty bankowe i ubezpieczeniowe.
BIK, czyli Biuro Informacji Kredytowej, zbiera od banków, SKOK-ów i firm pożyczkowych zapis każdego twojego kredytu, limitu i raty, także tych spłacanych w terminie. O kredycie decyduje potem bank, który widzi twoje aktywne zobowiązania, opóźnienia i zapytania z ostatnich 12 miesięcy. Ocena punktowa z raportu jest tylko dla ciebie, a ślad w systemie zostawia nawet rata za słuchawki.
Biuro Informacji Kredytowej zbiera i udostępnia informacje o historii kredytowej osób i firm. Dane przekazują mu między innymi banki, SKOK-i i współpracujące firmy pożyczkowe (Biuro Informacji Kredytowej, 2026). Historia kredytowa to zapis tego, jakie kredyty, pożyczki i limity miałeś oraz jak je spłacałeś.
Według Urzędu Komisji Nadzoru Finansowego w bazie BIK są informacje o 29,6 mln rachunków kredytowych należących do 14,7 mln kredytobiorców i pożyczkobiorców. Według stanu na 18 maja 2023 roku ponad 1,056 mln osób miało zaległości w spłacie przekraczające 90 dni (Urząd Komisji Nadzoru Finansowego, 2025).
Samo biuro nie przyznaje kredytów, nie ustala oprocentowania i nie decyduje o twoim wniosku: dostarcza dane, a ostatnie słowo należy do banku (Biuro Informacji Kredytowej, 2026). Podstawą prawną jest między innymi art. 105a Prawa bankowego, który pozwala bankom przetwarzać dane w celu oceny zdolności kredytowej i ryzyka (Prawo bankowe, 2024).
Ludzie często nazywają BIK „listą dłużników”. Tymczasem trafiają tam też informacje pozytywne, a terminowo spłacane raty budują historię, którą bank uwzględni przy kolejnym wniosku (Biuro Informacji Kredytowej, 2026).
Osobną bazą jest BIG, czyli biuro informacji gospodarczej. Zbiera ono dane o zaległościach wobec różnych wierzycieli, na przykład za rachunki, czynsz albo abonament. Raport BIK może jednak pokazywać część zaległości z BIG InfoMonitor razem z nazwą wierzyciela, kwotą i datą wezwania do zapłaty (Biuro Informacji Kredytowej, 2026).
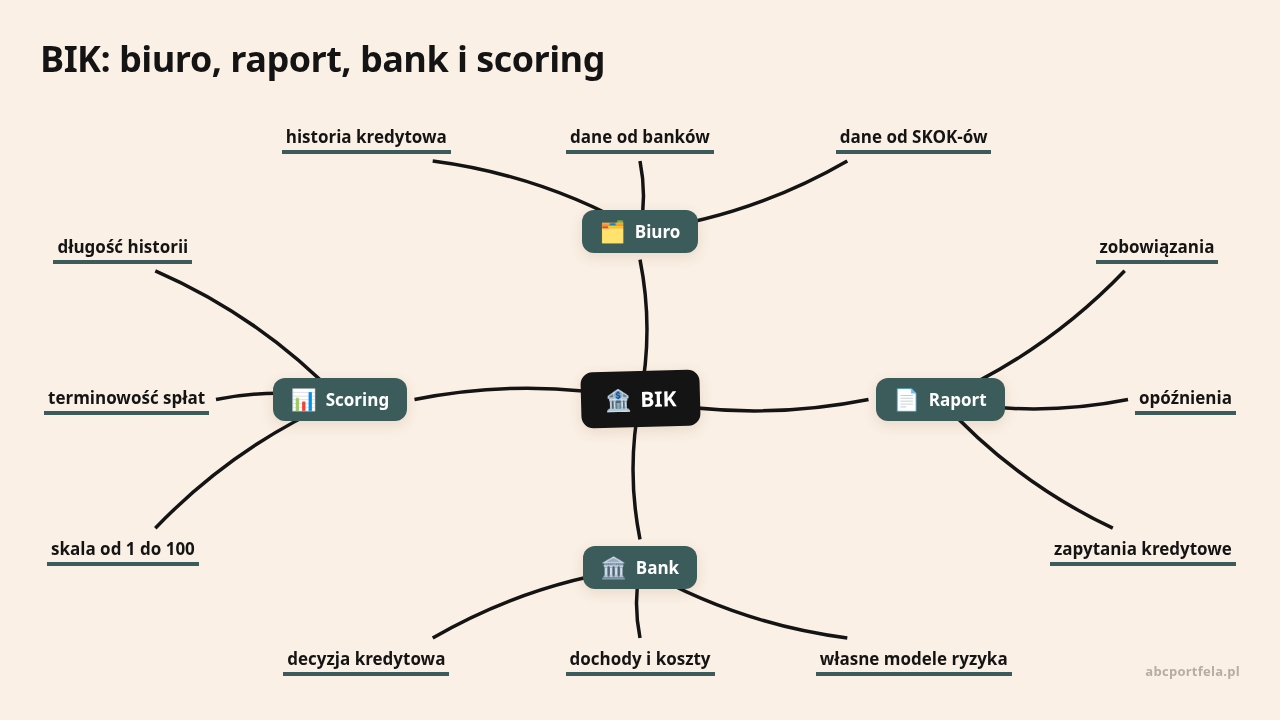
Raport BIK to dokument, w którym widzisz swoje zobowiązania kredytowe i sposób ich spłaty. Znajdziesz w nim między innymi:
Część raportu to dane historyczne. Widzisz je tylko ty, bo bank nie dostaje ich do oceny zdolności kredytowej (Biuro Informacji Kredytowej, 2026). Zakup rozłożony na raty w sklepie internetowym może z kolei pojawić się wśród kredytów i pożyczek w trakcie spłaty.
Porada abcportfela.pl: traktuj każdą ratę, limit na karcie i zakup „kup teraz, zapłać później” jak zobowiązanie, które widać w systemie. Dane w BIK nie zależą od minimalnej kwoty kredytu, więc nawet rata za słuchawki zostawia ślad (Biuro Informacji Kredytowej, 2026).
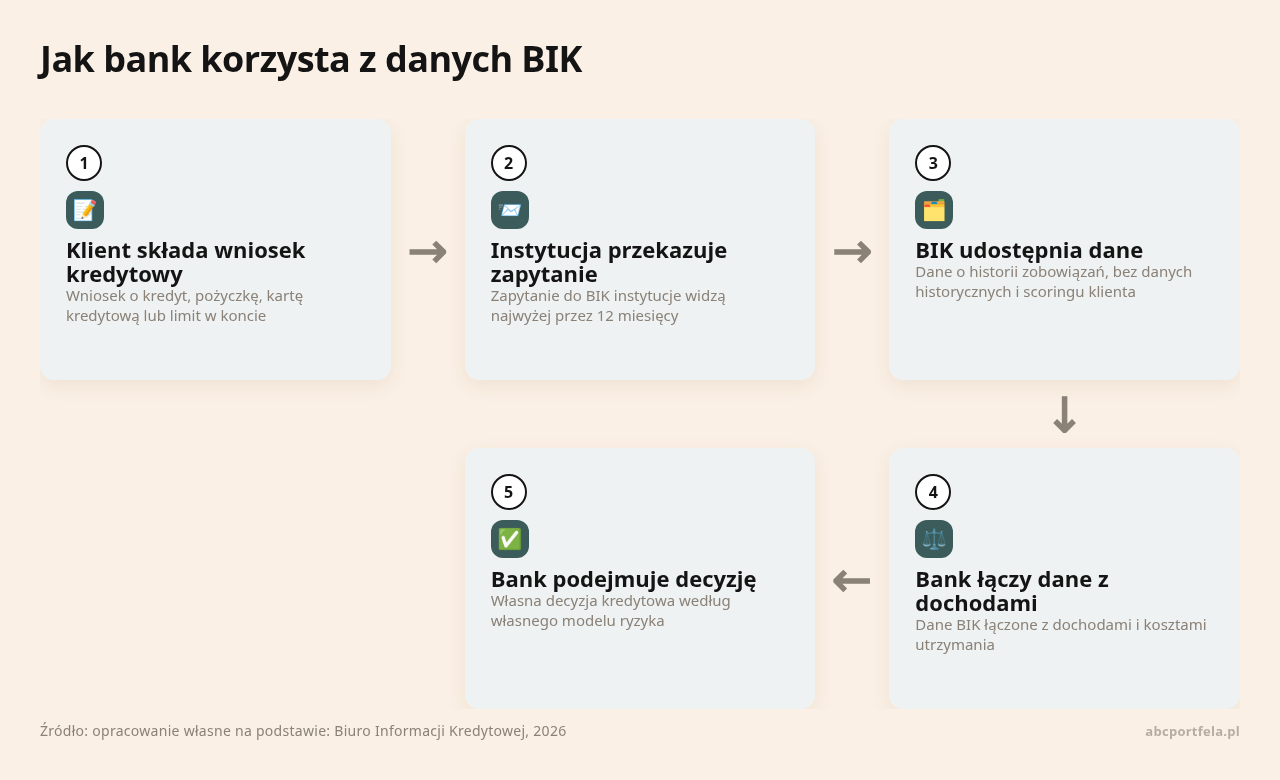
Bank może sprawdzić twoje dane w BIK, gdy składasz wniosek o kredyt, pożyczkę, kartę kredytową, limit w koncie, kredyt ratalny albo inne finansowanie raportowane do BIK (Prawo bankowe, 2024). Z jego perspektywy wygląda to tak:
| Element raportu | Co z niego wyczytuje bank |
|---|---|
| aktywne zobowiązania | jakie kredyty, pożyczki i limity obecnie spłacasz |
| terminowość rat | czy płacisz zgodnie z harmonogramem |
| opóźnienia | jak długo trwały zaległości i których umów dotyczyły |
| kwota pozostała do spłaty | jakie obciążenie nadal na tobie ciąży |
| zapytania kredytowe | gdzie i kiedy starałeś się o finansowanie |
| zamknięte kredyty | jak spłacałeś wcześniejsze zobowiązania, jeśli dane są nadal udostępniane |
| windykacja lub egzekucja | czy w historii były takie działania, jeśli trafiły do BIK |
Bank widzi inny obraz niż ty po zalogowaniu, bo ocena punktowa z twojego raportu jest przeznaczona wyłącznie dla ciebie. Instytucje stosują własne modele ryzyka i własne wyniki punktowe, dlatego dwa banki mogą odmiennie ocenić tę samą historię (Biuro Informacji Kredytowej, 2025). Danych historycznych bank w ogóle nie dostaje.
Zapytania kredytowe instytucje finansowe widzą najwyżej przez 12 miesięcy od ich przekazania, potem zostają już tylko w twoim raporcie (Biuro Informacji Kredytowej, 2026). Wiele wniosków w krótkim czasie bank może uznać za sygnał ryzyka. Gdy więc banki kuszą cię ofertami jedna po drugiej, porównaj je na spokojnie, zanim złożysz wniosek. Pobranie własnego raportu nie jest zapytaniem kredytowym i nie obniża punktacji (Biuro Informacji Kredytowej, 2026).
Skorzystaj z promptu poniżej w ulubionym czacie AI (ChatGPT, Gemini, Claude). Zamień pola w nawiasach na swoje informacje i zanonimizuj dane poufne.
Zanim złożysz pierwszy wniosek, sprawdź z pomocą AI, jak twoje raty, limity i zapytania mogą wyglądać oczami banku, i ułóż sobie plan, co uporządkować wcześniej.
Mam [WIEK] lat i planuję złożyć wniosek o [RODZAJ KREDYTU, NP. KARTA KREDYTOWA, KREDYT GOTÓWKOWY].
Moje obecne zobowiązania to: [LISTA RAT, LIMITÓW, KART I ZAKUPÓW KUP TERAZ ZAPŁAĆ PÓŹNIEJ Z KWOTAMI].
W ostatnim roku składałem wnioski o finansowanie: [ILE RAZY I GDZIE, ALBO WCALE].
Wiem, że bank widzi w BIK aktywne zobowiązania, kwoty do spłaty, opóźnienia i zapytania z ostatnich 12 miesięcy, a mojej oceny punktowej z raportu już nie.
Pomóż mi spojrzeć na moją sytuację tak, jak może ją widzieć bank: co wygląda dobrze, a co może budzić wątpliwości.
Zaproponuj 3 warianty działania przed wnioskiem, np. zamknięcie nieużywanego limitu, odczekanie z kolejnym wnioskiem albo zostawienie wszystkiego bez zmian, i przy każdym opisz plusy oraz minusy.
Zadaj mi najpierw pytania, jeśli czegoś brakuje, i nie polecaj konkretnych banków.
Scoring BIK to statystyczna prognoza tego, jak prawdopodobne jest, że spłacisz zobowiązania w terminie. W raporcie klienta ma postać skali od 1 do 100 punktów, a wyższy wynik oznacza niższe ryzyko (Biuro Informacji Kredytowej, 2026). Na ocenę wpływają między innymi:
Wysoki scoring nie gwarantuje kredytu, a niski nie jest formalnym zakazem jego zaciągnięcia. Bank ocenia też dochody, koszty utrzymania, rodzaj zatrudnienia i stabilność twojej sytuacji (Biuro Informacji Kredytowej, 2025). Brak wyniku nie musi oznaczać złej historii. Jeśli dopiero zaczynasz, model może po prostu mieć za mało danych.
Porada abcportfela.pl: czytając raport, nie patrz wyłącznie na liczbę punktów. Sprawdź aktywne limity i kwoty do spłaty. Zapomniana karta kredytowa z wysokim limitem może obniżać ocenę twojej zdolności nawet wtedy, gdy z niej nie korzystasz, więc jeśli jej nie potrzebujesz, rozważ jej zamknięcie.
Tak, za własny raport i pakiety w portalu BIK płacisz. Przetwarzanie twoich danych odbywa się natomiast w ramach współpracy instytucji finansowych z BIK. Ceny z oficjalnego cennika w październiku 2026 roku wyglądały tak:
Ceny mogą się zmieniać, więc przed zakupem zajrzyj do aktualnego cennika na stronie BIK. Pakiet BIK obejmuje:
Alert informuje o zapytaniu instytucji finansowej, dzięki czemu szybko wychwycisz próbę wzięcia kredytu na twoje dane.
Do złożenia wniosku kredytowego żaden pakiet nie jest ci potrzebny. Prosta ściąga, co wybrać:
| Twoja sytuacja | Co wystarczy |
|---|---|
| chcesz raz sprawdzić, co widzi bank przed pierwszym wnioskiem | pojedynczy raport |
| szykujesz się do kredytu mieszkaniowego lub większego gotówkowego | pakiet z kilkoma raportami w roku |
| spłacasz kilka zobowiązań i chcesz kontrolować aktualizacje | pakiet |
| zgubiłeś dowód albo twoje dane mogły wyciec | pakiet z alertami |
Raport pobierzesz po założeniu konta w portalu BIK:
Raport obejrzysz w wersji interaktywnej albo zapiszesz jako PDF, a wcześniejsze raporty zostają na koncie przez 2 lata (Biuro Informacji Kredytowej, 2026). To dokument wrażliwy, więc nie wysyłaj go przypadkowym osobom i nie trzymaj bez ochrony na współdzielonym laptopie.
Alerty działają dopiero od momentu włączenia i nie wykryją wcześniejszych wyłudzeń, więc do sprawdzenia przeszłości potrzebujesz raportu (Biuro Informacji Kredytowej, 2023). Jeśli na samą myśl o zaglądaniu w swoje finanse czujesz ścisk w żołądku, przydadzą ci się sposoby na lęk przed pieniędzmi.
Porada abcportfela.pl: zarezerwuj dziś 15 minut, zaloguj się na oficjalne konto BIK i sprawdź 3 rzeczy: aktywne zobowiązania, ostatnie zapytania i ewentualne opóźnienia. Jeśli zobaczysz zapytanie, którego nie kojarzysz, od razu skontaktuj się z instytucją, która je złożyła, i zabezpiecz swoje dane.
Tak, bank zagląda do BIK, kiedy składasz wniosek o kredyt, pożyczkę, kartę kredytową, limit w koncie, kredyt ratalny albo inne finansowanie raportowane do BIK (Prawo bankowe, 2024). Zobaczy wtedy twoje aktywne zobowiązania, terminowość spłat, opóźnienia i zapytania kredytowe z ostatnich 12 miesięcy. Twojej oceny punktowej z raportu i danych historycznych nie dostaje, bo ryzyko liczy własnym modelem (Biuro Informacji Kredytowej, 2025).
Nie, sprawdzenie własnej historii nie liczy się jako zapytanie kredytowe i nie rusza twojej punktacji (Biuro Informacji Kredytowej, 2026). Możesz więc zaglądać do raportu bez obaw. Uważaj za to na składanie wielu wniosków o kredyt w krótkim czasie, bo bank może to odczytać jako sygnał ryzyka.
Najczęściej dlatego, że twoja historia jest jeszcze za krótka i model nie ma z czego wyliczyć wyniku. Brak scoringu wynika wtedy z małej liczby danych, a sama historia może być bez zarzutu. Gdy zaczniesz terminowo spłacać pierwsze zobowiązania, pojawi się ocena w skali od 1 do 100 punktów, w której więcej punktów oznacza niższe ryzyko (Biuro Informacji Kredytowej, 2026).
Wypróbuj bezpłatne narzędzia
Skorzystaj z narzędzi, które ułatwiają codzienna pracę!
26 mln aktywnych użytkowników aplikacji mobilnych polskich banków i 2,9 mld transakcji BLIKIEM w 2025…
Zastanawiasz się, czy za kilka lat nadal będziesz nosić plastikową kartę w portfelu? Odpowiedź jest…
Twoje konto bankowe to coś więcej niż cyfrowa skarbonka na wypłatę. Problem? Banki wolą promować…